

Après une période de flambée des taux immobiliers, l’année 2026 marque un tournant pour des centaines de milliers d’emprunteurs : le rachat de crédit immobilier redevient un levier puissant pour alléger ses mensualités ou raccourcir la durée de remboursement, dès lors que l’écart de taux et le solde à rembourser justifient l’opération. Face à la baisse progressive des barèmes bancaires observée depuis la fin 2025, les Français cherchent à savoir si une telle démarche est rentable, comment l’optimiser, et quels pièges éviter. À travers conseils, comparatifs et exemples concrets, ce guide vous accompagne pour transformer la conjoncture favorable en véritable économie sur votre prêt immobilier, en toute sécurité. De la première simulation jusqu’aux subtilités de la renégociation et du regroupement de dettes, rien n’est laissé au hasard pour profiter de cette fenêtre d’opportunité… sans jamais se tromper de calcul.
Sommaire
- Quand le rachat de crédit immobilier devient vraiment rentable en 2026
- Les taux de crédit immobilier 2026 : comprendre les nouveaux barèmes
- Simulation rachat crédit : calculez vos économies réelles
- Les conditions à remplir pour un rachat de crédit immobilier réussi
- Renégociation, rachat ou regroupement : choisir la meilleure stratégie en 2026
- Combien pouvez-vous espérer économiser avec un rachat de crédit immobilier ?
- Eviter les pièges du rachat de crédit immobilier en 2026
- Comparer les banques : taux et conditions de rachat immobilier
- Anticiper les évolutions : faut-il attendre pour racheter son crédit immobilier ?
- 📉 Les taux de crédit immobilier 2026 repassent sous les 3,30 % sur 20 ans, rouvrant la porte au rachat rentable pour de nombreux foyers.
- 📊 Rentabilité garantie si trois conditions sont remplies : écart de taux ≥ 0,70 point, capital restant dû supérieur à 70 000 €, opération réalisée dans la première moitié du prêt.
- 💡 Le simulateur de rachat de crédit permet d’estimer vos économies, en intégrant frais de dossier, IRA et coûts de garantie. Une étape clé avant toute décision.
- 🏦 Choisir entre renégociation interne et rachat externe dépend souvent de la réactivité de votre banque, mais la concurrence pousse les offres à la baisse.
- 📋 Les conditions d’acceptation restent strictes : revenus stables, taux d’endettement sous 35 %, pas d’incidents FICP.
- ⚠️ Attention à l’erreur classique : allonger la durée pour minorer la mensualité sans regarder le coût total du rachat.
- 🧑💼 Certains profils, notamment ceux ayant contracté à plus de 3,80 % entre 2022 et 2024, tirent le plus grand bénéfice du rachat en 2026.
Quand le rachat de crédit immobilier devient vraiment rentable en 2026
La rentabilité d’un rachat de crédit immobilier en 2026 ne relève plus du hasard : elle s’appuie sur une analyse précise, des seuils incontournables, et une conjoncture qui a basculé en faveur des emprunteurs depuis le printemps. Pourquoi ? Après la forte remontée des taux entre 2022 et 2024, beaucoup de foyers français ont emprunté à plus de 4 %, alors qu’en 2026, les offres retombent autour de 3 % sur 20 ans pour les meilleurs profils. Les familles comme celle d’Alexandre et Julie, croisés lors d’une journée d’estimation gratuite chez un notaire local, se posent la question : faut-il se lancer maintenant ?
L’expérience montre que trois conditions sont à réunir pour transformer un simple rachat en économie substantielle :
- 🌟 L’écart de taux entre le prêt initial et le nouveau doit être supérieur à 0,70 point.
- 🏦 Le capital restant dû doit excéder 70 000 €, idéalement lors du premier tiers de remboursement.
- 📝 Tous les frais de rachat (indemnités, dossier, caution/hypothèque) doivent être amortis par l’économie générée sur la durée restante du crédit.
Le cas de Sophie illustre bien cette dynamique : empruntée en 2023 à 4,10 %, elle se retrouve éligible à un rachat à 3,05 % en 2026, soit une économie potentielle de plus de 40 000 € sur les intérêts. Le calcul n’a rien de sorcier, mais chaque dossier doit passer au crible d’une simulation rachat crédit actualisée, intégrant tous les frais annexes – trop souvent sous-estimés.
La volatilité des taux interbancaires reste la principale inconnue : en 2026, la BCE ajuste régulièrement sa politique monétaire, ce qui aiguise la compétition entre établissements. On le constate sur le terrain, où les réseaux régionaux affichent des barèmes défensifs pour retenir leur clientèle, tandis que les banques en ligne dégainent les meilleurs taux mais restent sélectives sur les profils emprunteurs. Cela crée une fenêtre, certes limitée, mais particulièrement intéressante en ce début d’année.
Face à ce contexte, l’approche gagnante consiste à comparer systématiquement plusieurs offres et à faire jouer la concurrence. Pour une étude plus large de l’évolution générale du marché, l’article “marché immobilier été 2026” apporte un éclairage précieux. Savoir saisir le bon timing, c’est déjà gagner plusieurs milliers d’euros.
Les taux de crédit immobilier 2026 : comprendre les nouveaux barèmes
L’un des éléments les plus scrutés par les particuliers reste sans conteste le taux crédit immobilier 2026. Les tendances récentes montrent que la stabilisation, puis la légère baisse des taux depuis fin 2025, donnent un nouvel élan à la renégociation et au rachat.
En chiffres, cela donne :
| ⏳ Durée d’emprunt | 📊 Taux moyen début 2026 | 💶 Taux observé 2024 |
|---|---|---|
| 15 ans | 3,11 % | 3,90 % |
| 20 ans | 3,25 % | 4,15 % |
| 25 ans | 3,32 % | 4,20 % |
L’explication est simple : sous l’impulsion de plusieurs baisses décidées par la BCE et de la concurrence exacerbée depuis l’hiver dernier, les banques desserrent progressivement leur politique de crédit, surtout pour les profils stables et moins risqués. Autour de nous, des courtiers rapportent que certains clients décrochent même 2,95 % sur 20 ans auprès de banques en ligne, à condition de dossiers impeccables. Chez les exploreurs plus avertis, la lecture régulière du comparatif “crédit immobilier taux 2026” permet d’anticiper la dynamique et d’ajuster son projet en conséquence.
Attention cependant : ces taux attractifs se méritent et tous n’y ont pas accès. La vérification préalable des conditions de ressources, de l’endettement et de l’historique bancaire reste le passage obligé pour la réussite d’un rachat.
Simulation rachat crédit : calculez vos économies réelles
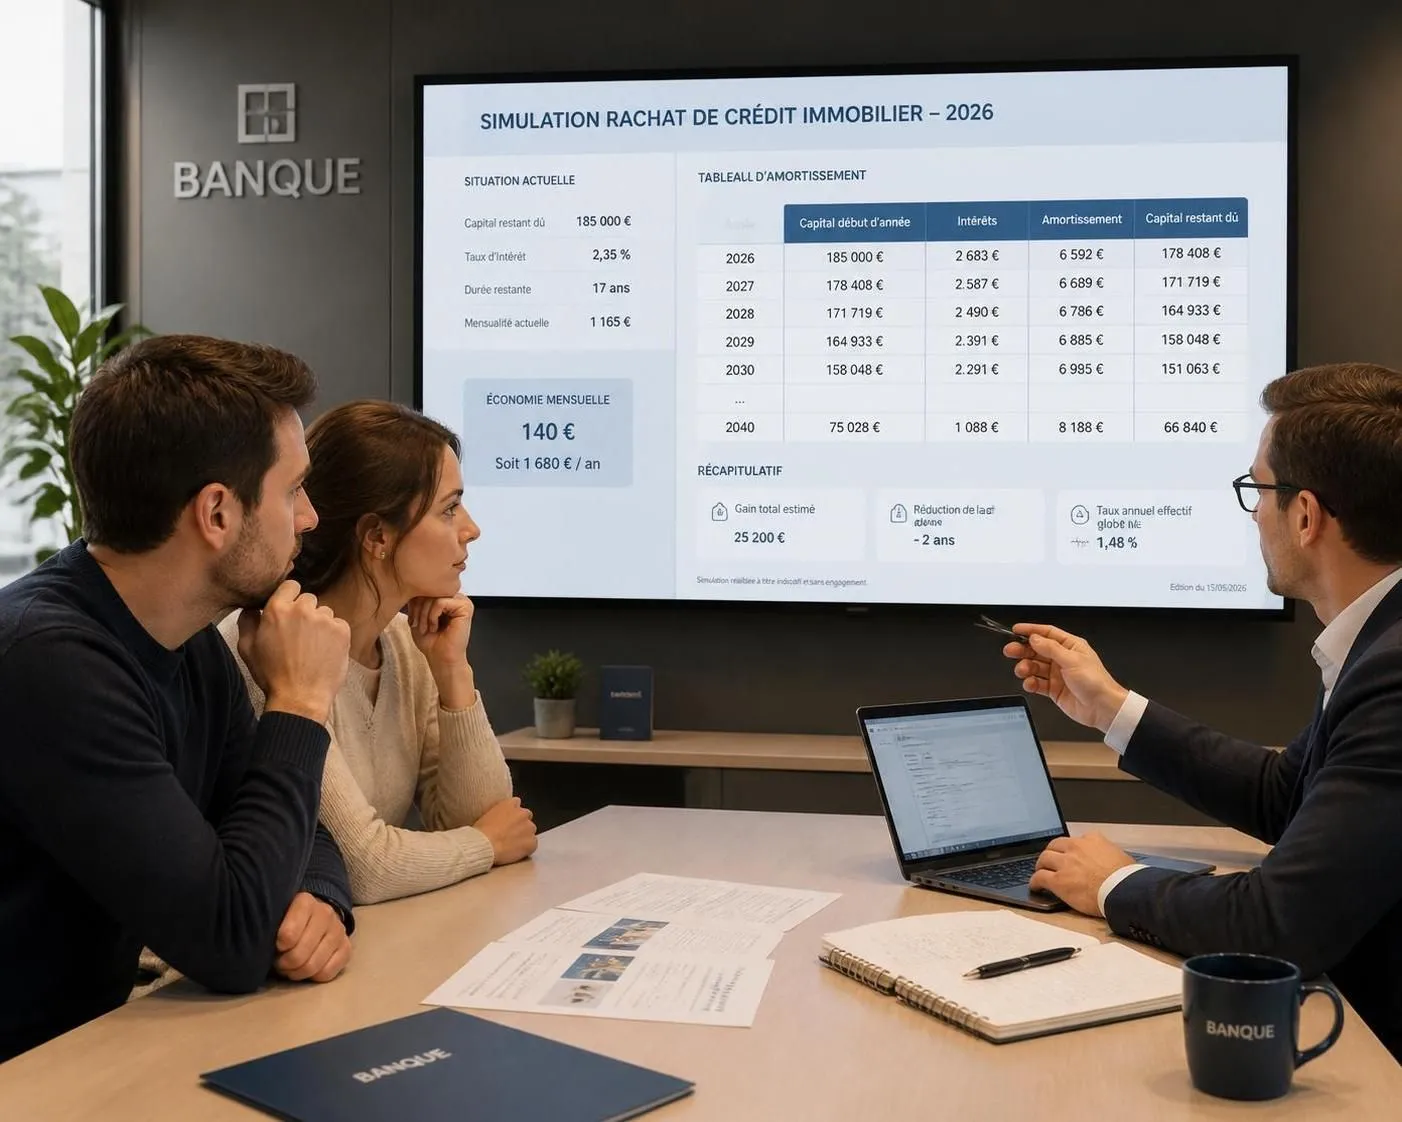
Avant d’entamer une démarche auprès d’une nouvelle banque, rien ne vaut une simulation rachat crédit fiable. C’est le meilleur moyen d’éviter les désillusions et de quantifier précisément la rentabilité de l’opération. Sur le terrain, nombreux sont ceux qui surestiment le bénéfice potentiel, oubliant l’impact des frais et de la durée restante.
Comment procéder ? Il faut renseigner :
- 🗓️ Le capital restant dû
- 📅 La durée de remboursement restante
- 🔢 Votre taux actuel versus le futur taux proposé
- 💸 L’ensemble des frais : IRA, nouveau dossier, garantie, éventuelle mainlevée, courtage
Un exemple concret : Florence et Karim avaient 238 000 € restant à rembourser sur 19 ans à 3,85 %. Proposés à 3,05 % en avril 2026, ils voient leur mensualité baisser de 123 € en conservant la durée, soit près de 28 000 € gagnés au global, même après déduction de 8 000 € de frais cumulés.
C’est ici qu’un simulateur en ligne se révèle incontournable pour ne rien omettre. La plupart des établissements, y compris Crédit Agricole ou BNP Paribas, mettent à disposition des calculateurs actualisés. Mais l’idéal reste de multiplier les simulations pour détecter le point de bascule, c’est-à-dire le moment où l’opération devient réellement profitable.
La transparence sur les résultats est clé pour décider en toute connaissance de cause, notamment si vous hésitez entre conserver la même durée ou jouer la carte de la réduction de mensualité.
Les conditions à remplir pour un rachat de crédit immobilier réussi
La liste des critères exigés pour un rachat de crédit immobilier en 2026 s’est un peu resserrée, la prudence restant de mise du côté des banques. Voici les vérifications à effectuer avant de vous lancer :
- 👩💼 Des revenus réguliers, stables et compatibles avec un taux d’effort sous 35 %.
- ✅ Aucun fichage FICP ou incident bancaire récent.
- 🏠 Des garanties réelles suffisantes (hypothèque, assurance solide selon la typologie du bien).
- 📑 Un dossier complet, actualisé, avec tous les justificatifs.
Chaque banque analyse votre dossier selon sa propre grille, mais l’absence de découvert ou de retard de paiement ces six derniers mois maximise les chances d’acceptation. En pratique, un couple de cadres ou salariés sous CDI, non endetté par ailleurs, reste le profil idéal recherché par les banques en ligne et les réseaux mutualistes.
Le processus prend généralement entre 8 et 12 semaines, dont trois semaines consacrées à l’étude du dossier, à la vérification auprès du FICP, puis à la préparation de l’offre. La patience est récompensée par une économie souvent très substantielle pour ceux qui remplissent les conditions.
Certains établissements permettent l’intégration de crédits à la consommation dans le rachat, pour simplifier la gestion des dettes. Plus d’infos pratiques sur les démarches via l’article : simulation de crédit au Crédit Agricole. Un bon dossier, c’est la moitié du travail accompli.
Renégociation, rachat ou regroupement : choisir la meilleure stratégie en 2026
Face à une nouvelle donne de marché, il convient de bien distinguer :
- 🔄 La renégociation prêt immobilier, qui se fait en interne auprès de votre banque actuelle
- 🌍 Le rachat de crédit immobilier auprès d’un autre établissement
- 🔗 La consolidation ou regroupement de dettes immobilières
Chaque option a des avantages et des pièges. La renégociation interne exclut habituellement les indemnités de remboursement anticipé et peut être bouclée plus vite, mais offre de moindres baisses de taux (généralement 0,30 à 0,50 point). Le rachat externe permet de repartir sur de nouvelles bases (taux, assurance, modulation) mais implique tous les frais habituels.
Quant au regroupement, il est réservé à ceux ayant plusieurs types de crédits (conso, auto, immo), désireux de fluidifier leur trésorerie ou de baisser la mensualité, quitte à rallonger la durée et donc à augmenter le coût total. Ce fut le choix de Martin, gérant TPE à Toulouse débordé par trois encours successifs, qui a réussi à ramener son endettement mensuel sous 30 % en consolidant l’ensemble à 3,45 % sur 22 ans.
Bien évaluer la durée de remboursement crédit ainsi que les frais totaux évite toute mauvaise surprise et permet vraiment de choisir la solution adaptée à sa situation.
Combien pouvez-vous espérer économiser avec un rachat de crédit immobilier ?
La question qui revient le plus souvent est : combien gagne-t-on vraiment sur un rachat de crédit immobilier en 2026 ? Les témoignages du terrain et les simulations récentes lèvent toute ambiguïté.
Voici quelques chiffres pratiques, pour un cas typique :
- 👨👩👧👦 Capital restant dû : 200 000 €
- 📃 Durée résiduelle : 17 ans
- 🧮 Taux initial : 4,00 %
- 🔔 Taux proposé en 2026 : 3,05 %
Baisse de mensualité nette (hors assurance) : environ 98 €, soit 20 000 € d’économies potentielles sur la durée, même après déduction de 6 000 € de frais annexes.
Une astuce souvent recommandée : utiliser ces économies pour raccourcir la durée, maximisant l’effet de la baisse des taux et limitant les frais totaux : la rentabilité rachat crédit est alors amplifiée.
| 🎯 Scénario | 💰 Économie mensuelle | 📆 Gain total après frais |
|---|---|---|
| Baisse de mensualité | 98 € | + 20 000 € |
| Conservation durée initiale | 116 € | + 24 800 € |
| Durée réduite de 3 ans | 0 € (mensualité stable) | + 27 500 € |
Faites le test sur une simulation rachat crédit pour vérifier quel scénario fonctionne le mieux selon votre profil de remboursement.
À noter : le passage chez le courtier est souvent rentabilisé par l’économie supplémentaire qu’il obtient, même après paiement de ses honoraires. Ne pas oublier l’assurance emprunteur, qui pèse lourd dans le calcul final (jusqu’à 15 % du coût du prêt !).
Eviter les pièges du rachat de crédit immobilier en 2026
Plusieurs pièges classiques reviennent dans les dossiers mal ficelés et plombent la rentabilité d’un rachat de crédit 2026. Le plus courant ? S’arrêter au seul taux sans intégrer tous les frais annexes. Un taux affiché à 2,95 % avec 2 000 € de frais peut être battu par un concurrent à 3,10 % tout compris.
L’assurance emprunteur doit aussi rester un point de négociation central. Avec la délégation permise par la loi Lemoine, il est facile de gagner plus de 12 000 € sur la durée pour un prêt courant, à garanties équivalentes.
Enfin, attention à la tentation d’allonger la durée pour réduire la mensualité : si cela soulage temporairement la trésorerie, le coût total explose à long terme. Préférez, si votre budget le permet, conserver ou même réduire la durée initiale plutôt que de glisser vers un crédit à rallonge.
Le témoignage de la famille Benoît, qui a opté pour un rachat accompagné et a doublé leur économie grâce à une simulation bien menée, mérite d’être lu dans notre guide sur les tendances “hausse taux 2026“.
Comparer les banques : taux et conditions de rachat immobilier
Chaque type d’établissement a développé sa stratégie en matière de rachat de crédit immobilier pour 2026. Les banques mutualistes régionales misent sur des offres attractives pour les profils locaux fidèles, tandis que les banques nationales privées se distinguent par leur flexibilité sur les modulations. Les banques en ligne, quant à elles, offrent les barèmes les plus bas, mais sélectionnent drastiquement les dossiers. Enfin, les réseaux spécialisés acceptent les cas complexes, au prix de taux un peu plus élevés.
| 🏦 Type de banque | 📈 Taux indicatif sur 20 ans | 🗃️ Frais de dossier | 📋 Particularité |
|---|---|---|---|
| Banques régionales | 2,95 à 3,15 % | 500 à 1 200 € | Relation de proximité 🤝 |
| Banques nationales | 3,05 à 3,30 % | 1 000 à 1 500 € | Souplesse sur les modulations |
| Banques en ligne | 2,90 à 3,10 % | 0 à 500 € | 100 % digital 💻 |
| Réseaux spécialisés | 3,15 à 3,40 % | 1 % du capital | Profils complexes acceptés |
Un conseil clé : faire chiffrer simultanément plusieurs propositions sur la même semaine, sans se limiter à un seul interlocuteur. Les taux changent vite, et une offre reçue en avril peut ne plus être la meilleure fin mai. Multipliez les points de comparaison, surtout via des plateformes spécialisées ou des courtiers bien implantés.
Enfin, pour ceux qui souhaitent investir ensuite dans d’autres supports (par exemple, les SCPI), le fait d’obtenir de meilleures conditions de crédit permet souvent d’améliorer le rendement global du patrimoine comme expliqué dans le contenu “avantages SCPI 2026“.
Anticiper les évolutions : faut-il attendre pour racheter son crédit immobilier ?
Certains emprunteurs hésitent à passer à l’action, pensant que les taux pourraient encore baisser dans les prochains mois. Mais cette attente comporte trois risques majeurs :
- ⏲️ Chaque mois d’attente coûte en intérêts non récupérés (jusqu’à 1 250 €/mois sur les dossiers moyens).
- 📈 Rebond du marché possible si la croissance ou l’inflation repart, ce qui peut faire remonter rapidement les taux.
- 💼 La situation personnelle peut évoluer (perte d’emploi, changement familial) et rendre le dossier moins attractif pour les banques.
D’après la pratique, la bonne règle consiste à agir dès que le calcul est favorable – rien n’interdit de renégocier à nouveau dans deux ou trois ans si la chute des taux s’accélère. On observe déjà en 2026 des cas où deux rachats successifs ont permis de descendre de 4,20 % à 3,65 %, puis à 3,10 % en moins de 30 mois !
L’adage “Le meilleur moment, c’est quand le calcul est gagnant” n’a jamais été aussi vrai. Les outils en ligne, simulateurs et comparateurs permettent d’obtenir une vraie vision instantanée de la rentabilité.
Combien de fois peut-on faire un rachat de crédit immobilier ?
Il n’existe aucune limite légale au nombre de rachats successifs. Toutefois, chaque opération entraîne des frais. Il devient rare d’aller au-delà de deux opérations sur le même prêt, sauf circonstances exceptionnelles (chute importante des taux, changement de situation personnelle, etc.).
Quels documents fournir pour obtenir un rachat de crédit immobilier ?
Vous devez présenter vos pièces d’identité, justificatifs de domicile, revenus, avis d’imposition, tableau d’amortissement du prêt initial, relevés bancaires récents, et tout document sur vos charges fixes. Selon votre situation, d’autres justificatifs spécifiques peuvent être demandés (contrat de travail, taxe foncière, estimation immobilière récente, etc.).
Peut-on inclure des crédits à la consommation dans un rachat immobilier ?
Oui, à condition que le crédit immobilier représente au moins 60 % de l’opération totale. Cela permet de bénéficier de la réglementation plus avantageuse du crédit immobilier sur l’ensemble du dossier et d’alléger la mensualité globale.
Le rachat de crédit immobilier rallonge-t-il forcément la durée du prêt ?
Non, cela dépend de votre choix. Vous pouvez conserver la même durée que votre prêt initial ou la réduire pour maximiser l’économie d’intérêts. L’allongement n’est pertinent que pour redonner de la souplesse budgétaire, mais augmente le coût total du crédit.
Un courtier est-il indispensable pour réussir un rachat de crédit immobilier ?
Le courtier facilite la comparaison et la négociation, accédant à des conditions souvent préférentielles. Pour autant, rien n’oblige à passer par lui : un emprunteur méthodique peut interroger directement 3 à 5 banques et obtenir des offres très compétitives, à condition d’être bien informé sur les astuces et les pièges à éviter.


