Crédit immobilier : pourquoi la récente hausse des taux pourrait alourdir considérablement votre budget


Jamais le crédit immobilier n’a pesé d’un tel poids sur le budget des ménages. Depuis le début de l’année, la remontée soudaine des taux d’intérêt bouleverse entièrement les conditions d’accès au prêt immobilier. Banques méfiantes, dossiers passés au crible, et surtout candidats à l’emprunt confrontés à des mensualités toujours plus lourdes… L’ensemble du marché immobilier semble grippé par cette spirale, qui rappelle combien la stabilité d’un taux joue sur la réalité financière de tous ceux qui rêvent de devenir propriétaires. Pour les experts, une hausse ne serait-ce que d’un demi-point – théoriquement anodine – peut anéantir un projet ou alourdir le coût du crédit de plusieurs milliers d’euros.
Sommaire
- Comprendre l’ascension rapide des taux de crédit immobilier et ses déclencheurs principaux
- Des mensualités en hausse : comment la remontée des taux impacte concrètement votre budget
- Sélection accrue des dossiers : comment les banques déterminent qui peut encore emprunter
- Le jeu des durées : allonger son prêt, jusqu’où et à quel prix ?
- Optimiser son dossier en 2026 : les leviers essentiels pour limiter l’impact de la hausse des taux
- Calculeur de Crédit Immobilier
- Le marché immobilier en mutation : quel impact pour les acheteurs et vendeurs ?
- Financement immobilier : focus sur les solutions alternatives pour protéger son budget
- Facteurs externes et perspectives d’évolution du crédit immobilier
- 📈 Les taux de crédit immobilier ont grimpé au-delà des 4 %, modifiant la donne pour tous les emprunteurs.
- 💡 Une hausse, même modérée, se traduit instantanément par des mensualités et un coût total du prêt plus élevés.
- 🏦 Les banques renforcent leurs critères et privilégient les profils rassurants, complexifiant l’accès au financement.
- ⏳ Allonger la durée du prêt permet de préserver sa capacité d’emprunt, mais génère plus d’intérêts à payer.
- 🔎 Optimiser son dossier (apport, assurance, mise en concurrence) devient une étape-clé pour décrocher le meilleur taux en 2026.
- 🎯 Le marché immobilier évolue : stratégies, arbitrages et outils sont essentiels pour limiter la facture de son crédit.
Comprendre l’ascension rapide des taux de crédit immobilier et ses déclencheurs principaux
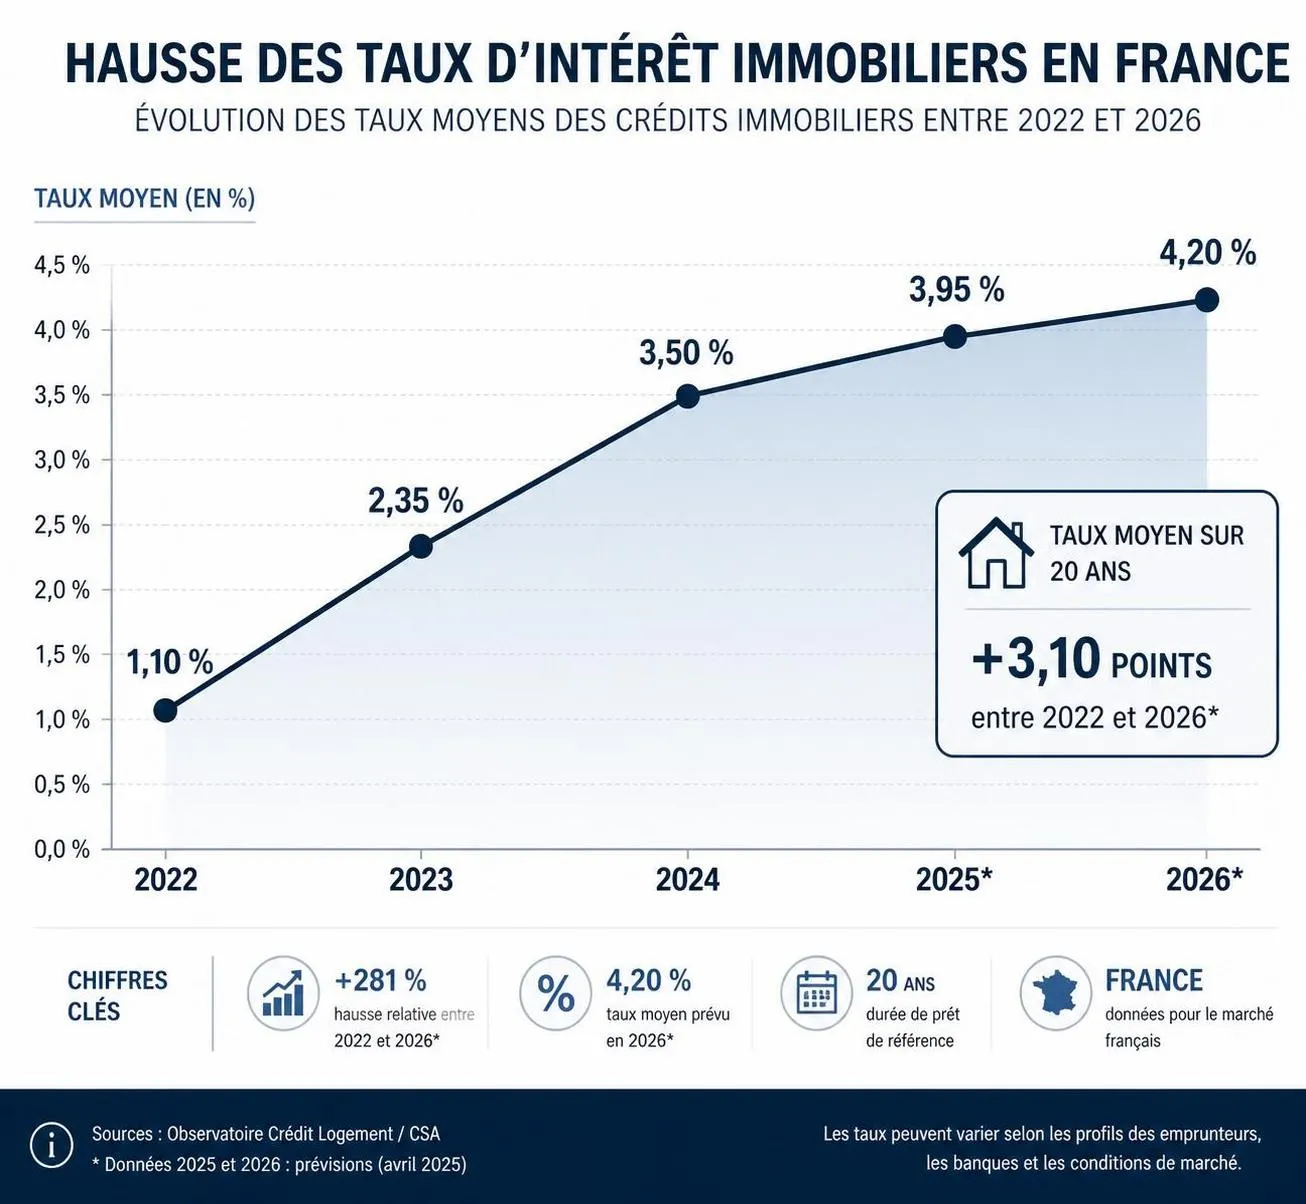
La hausse des taux d’intérêt en matière de crédit immobilier ne sort jamais de nulle part. En 2026, le contexte international joue un rôle déterminant. Cela commence souvent avec l’évolution de l’OAT (Obligation Assimilable du Trésor) à 10 ans, principale référence pour les banques françaises. À la faveur d’une inflation persistante et de tensions géopolitiques, cette OAT a franchi la barre des 3,8 %, forçant les établissements prêteurs à revoir leurs barèmes. Le coût de l’argent grimpe pour tout le monde – pas que pour l’État ou les grandes entreprises.
En pratique, chaque point de taux supplémentaire accroît immédiatement les charges des banques. Elles sont alors contraintes de répercuter cette hausse sur leurs clients, principalement les particuliers qui souhaitent acheter un logement. Cette mécanique n’est pas nouvelle, mais son intensité actuelle l’est : on a vu en quelques mois les taux moyens des prêts immobiliers dépasser les 4 % pour la première fois depuis bien longtemps.
À cela s’ajoute un changement d’attitude des banques. Dans l’espoir de sécuriser les remboursements, elles deviennent beaucoup plus sélectives. Là où certaines faisaient la course au volume ces dernières années, l’accent est désormais mis sur la solidité des dossiers. Un phénomène accentué par l’incertitude économique : personne ne sait jusqu’où ira l’inflation, ni quelle sera la réaction des marchés si une nouvelle crise éclate.
Le témoignage d’Aurélie, jeune acheteuse à Lyon, illustre ce resserrement : « Mon dossier, considéré comme solide il y a deux ans, a été recalé dès la première banque contactée. Mon conseiller m’a expliqué que seule la moitié des dossiers passait aujourd’hui. » Ce retour du terrain confirme que la hausse des taux n’est pas qu’un curseur technique : elle influence directement la capacité de chacun à devenir propriétaire.
Il faut enfin évoquer la dimension politique du sujet. Les gouvernements surveillent ce marché de près, dans la mesure où il alimente aussi bien la consommation que la croissance. Cependant, ils interviennent rarement à court terme, laissant le libre jeu des taux façonner la réalité du financement immobilier. Il suffit parfois d’une déclaration ou d’une annonce sur le marché obligataire pour enclencher une réaction en chaîne, avec des effets rapides sur les budgets familiaux.
Des mensualités en hausse : comment la remontée des taux impacte concrètement votre budget
Quand on évoque la hausse des taux, le premier réflexe est de regarder l’impact sur le montant des mensualités. Si l’augmentation paraît théorique à première vue, elle se traduit bien souvent par une addition salée en pratique. Exemple parlant : pour 100 000 € empruntés sur 20 ans, une hausse de 0,5 point sur le taux entraîne une augmentation de près de 25 € par mois. Cela pèse lourd dans un budget familial déjà tendu par l’inflation sur d’autres postes (énergie, alimentation, transports…).
Sur 20 ans, ces 25 € s’additionnent, ce qui peut représenter autour de 6 000 € de plus payés à la banque au terme du crédit. Le bien immobilier n’a pas pris de valeur en soi, mais son financement coûte nettement plus cher. C’est la logique implacable du crédit : ce n’est pas le prix de la maison qui change, mais le coût de l’argent à emprunter.
Pour beaucoup d’emprunteurs, il s’agit de réorganiser entièrement le budget. Certains renoncent, d’autres ajustent leurs ambitions, et d’autres encore choisissent d’allonger la durée du prêt pour maintenir une mensualité supportable. Mais allonger la durée signifie, mécaniquement, payer plus d’intérêts sur la totalité de la période.
Voici un tableau simple illustrant l’impact d’une hausse de 0,5 point sur votre prêt immobilier :
| Montant emprunté | Durée | Taux initial | Nouvelle mensualité (hausse 0,5pt) | Coût supplémentaire total | 💸 |
|---|---|---|---|---|---|
| 100 000 € | 20 ans | 3,5 % | 580 € ➡️ 605 € | +6 000 € | 📈 |
| 200 000 € | 20 ans | 3,5 % | 1 160 € ➡️ 1 210 € | +12 000 € | 📈 |
| 300 000 € | 25 ans | 3,7 % | 1 542 € ➡️ 1 610 € | +18 000 € | 📈 |
Face à cette situation, beaucoup cherchent des solutions pour préserver leur équilibre financier, quitte à revoir leur projet initial. Les recommandations de spécialistes disponibles sur ce site offrent d’ailleurs des astuces concrètes pour adapter son plan de financement.
Sélection accrue des dossiers : comment les banques déterminent qui peut encore emprunter
Le nouveau contexte de hausse des taux a changé le rapport de force entre banques et demandeurs de crédit. Jadis, il suffisait de présenter un dossier « propre » pour obtenir un accord. Désormais, chaque détail compte et les banques se montrent de plus en plus exigeantes.
Les critères principaux incluent la stabilité professionnelle, la présence d’un apport, le reste-à-vivre, et bien sûr le taux d’endettement. Même avec un taux maximal fixé réglementairement à 35 % des revenus, les établissements se payent le luxe de refuser des dossiers jugés trop risqués (contrats précaires, faible épargne, charges élevées…).
Ce renforcement de la sélection se traduit par une baisse du nombre d’accords de prêt, ce qui freine mécaniquement l’activité immobilière. Claire, 29 ans, salariée dans la fonction publique, raconte ainsi : « Malgré mon CDI, ma demande a été refusée deux fois car l’achat visé était jugé trop ambitieux par rapport à mes revenus. » La banque préfère jouer la prudence, même si la réglementation reste inchangée.
Les demandes de crédit immobilier sont donc triées sur le volet. Les profils « premium » (employés en CDI, apport élevé, bonne gestion de compte) accèdent encore à des offres compétitives. Les autres sont obligés de négocier dur, parfois en acceptant des conditions moins favorables pour décrocher leur financement.
Une autre conséquence remarquable de ce phénomène : la notion de pouvoir d’achat immobilier fluctue davantage. Un couple qui pouvait viser 350 000 € il y a deux ans doit revoir aujourd’hui sa cible à la baisse, faute de pouvoir tenir la mensualité qu’impose un taux de près de 4 %. De nombreux projets sont ainsi reportés ou adaptés à cette nouvelle donne.
Le tout se résume par une formule simple : « tout le monde ne joue plus dans la même cour ». Pour y remédier, certains sites spécialisés proposent des simulateurs afin de vérifier la faisabilité de son projet avant même d’aller voir un banquier, évitant ainsi de faux espoirs.

Le jeu des durées : allonger son prêt, jusqu’où et à quel prix ?
Face à la hausse des taux, beaucoup d’emprunteurs se tournent vers une solution simple : allonger la durée du crédit. Cela permet de réduire la mensualité, même si le montant emprunté est identique. Selon les statistiques récentes, la durée moyenne des prêts immobiliers frôle désormais les 21 ans, contre moins de 19 ans il y a quelques années. Le phénomène est loin d’être anodin.
C’est une stratégie à double tranchant : la mensualité baisse, mais au final, on paie bien plus d’intérêts. C’est le même principe qu’un « paiement à tempérament » sur une durée longue : le coût caché s’accumule mois après mois. Certains ménages acceptent cet arbitrage pour ne pas sacrifier leur qualité de vie au quotidien, mais la facture peut vite grimper.
Par exemple, sur 25 ans plutôt que 20, les intérêts à payer peuvent doubler, même si la somme mensuelle paraît raisonnable à court terme. Cette tendance n’est pas sans conséquence, car elle limite d’autant plus la capacité des ménages à épargner ou à financer d’autres projets (éducation, voyages, rénovation, etc.).
Faut-il alors accepter systématiquement d’allonger la durée du crédit ? Pas forcément. Une simulation fine, prenant en compte sa propre situation, s’impose pour décider si ce « compromis » est vraiment bénéfique. Des outils de calcul ou des conseillers indépendants aident à arbitrer en faveur d’une solution équilibrée.
Les plateformes en ligne telles que ce comparatif actualisé permettent d’obtenir une estimation en temps réel des répercussions d’un allongement de durée, tant sur la mensualité que sur le coût global du crédit.
Optimiser son dossier en 2026 : les leviers essentiels pour limiter l’impact de la hausse des taux
Dans ce contexte tendu de prêt immobilier, optimiser son dossier reste LA clé. On ne contrôle pas les taux, mais on peut sérieusement influer sur la perception de sa solidité financière par les banques. Plusieurs axes sont incontournables : un apport renforcé (idéalement supérieur à 20 %), la maîtrise de ses finances, la stabilité professionnelle, mais aussi une assurance de prêt compétitive. Chaque détail compte.
Agir sur ces points, c’est maximiser ses chances de négocier et de faire baisser le coût du crédit. Contrairement aux idées reçues, il n’est pas forcément nécessaire d’avoir un dossier « parfait ». Mais il doit rassurer, montrer une gestion de budget rigoureuse et anticiper les imprévus.
Bien des solutions sont négligées par les demandeurs. Par exemple, choisir une délégation d’assurance (c’est-à-dire sortir de l’offre bancaire classique) permet d’alléger considérablement le coût global du crédit sur 20 ou 25 ans. Mettre en concurrence plusieurs courtiers ou banques reste aussi une stratégie gagnante.
Voici une liste d’actions concrètes à privilégier :
- 💪 Booster son apport personnel avec une épargne dédiée
- 📃 Dossier bancaire irréprochable : pas de découvert, gestion saine
- 📊 Comparer les offres d’assurance pour économiser sur la durée
- 🤝 Consulter plusieurs banques/experts pour négocier le taux
- 🔄 Choisir la durée adéquate : équilibre entre mensualité et coût total
Le recours à un simulateur reste très pertinent. De nombreuses ressources telles que cette page d’analyse recensent les dernières tendances et astuces à adopter pour optimiser son plan de financement face à une hausse inéluctable des taux.
Calculeur de Crédit Immobilier
Calculez instantanément le coût total de votre crédit immobilier selon le taux d’intérêt, la durée du prêt et le montant emprunté. Idéal pour anticiper l’impact de la hausse des taux sur votre budget en 2026 et comparer différentes stratégies de financement.
Le marché immobilier en mutation : quel impact pour les acheteurs et vendeurs ?
La hausse des taux ne touche pas que les emprunteurs : elle rebat aussi les cartes du marché immobilier lui-même. Un ralentissement s’amorce souvent lorsque le crédit devient trop cher ; moins d’acheteurs sont en mesure de concrétiser leurs projets. Pour les vendeurs, cela signifie des délais de transaction rallongés, voire parfois l’obligation de revoir les prix à la baisse.
Certains biens restent sur le marché plus longtemps, surtout les logements qui n’affichent pas une performance énergétique exemplaire (effet DPE). À l’inverse, les « bons produits » (localisation recherchée, prestations qualitatives, faible consommation énergétique) conservent leur attractivité et se vendent parfois au même prix, malgré la conjoncture. Ce contexte renforce les inégalités d’accès à la propriété et oblige à être attentif aux tendances locales.
Les professionnels du secteur observent également une adaptation de l’offre – retour de négociations plus serrées, apparition de nouvelles aides à l’acquisition, et montée en puissance de dispositifs incitatifs pour certains publics. La donne évolue vite et exige de rester informé pour sécuriser son projet.
Il est conseillé de consulter régulièrement des analyses de marché, comme sur cette plateforme, afin de comprendre les évolutions prévisibles, quartier par quartier. Une veille continue permet d’anticiper et de contourner au mieux les effets négatifs d’un environnement crédit plus tendu.
Financement immobilier : focus sur les solutions alternatives pour protéger son budget
On évoque beaucoup la hausse des taux, mais il existe différentes stratégies pour contourner tout ou partie de ses effets. L’investissement locatif gagne en popularité : les recettes générées contribuent à amortir la hausse du coût du crédit. Certains se tournent vers l’immobilier neuf pour bénéficier d’avantages fiscaux ou trouvant refuge dans les dispositifs d’épargne logement encore disponibles.
Le Prêt à Taux Zéro (PTZ), s’il est encore accessible dans votre projet, permet d’abaisser le coût total du financement, surtout pour les primo-accédants. D’autres dispositifs, parfois méconnus (notamment ceux décrits ici), peuvent jouer un rôle non négligeable dans le montage d’un dossier, surtout quand la rentabilité pure devient difficile à atteindre.
Enfin, la renégociation de crédits antérieurs reprend des couleurs. Si une ouverture se présente dans les années à venir (retournement ou stabilisation des taux), il sera judicieux pour certains ménages de solliciter une opération de rachat pour réduire la mensualité ou la durée de leur dette. Garder un œil avisé sur les opportunités, via une veille active ou un abonnement à des services spécialisés, reste un réflexe de prudence bienvenu en période de volatilité.
La créativité et l’anticipation s’avèrent de puissants atouts pour sécuriser son avenir immobilier, même dans une période de turbulences.
Facteurs externes et perspectives d’évolution du crédit immobilier
Les perspectives à court et moyen terme restent incertaines. L’inflation et la situation géopolitique pèsent sur le niveau des taux d’emprunt. Certains analystes évoquent une possible embellie si la croissance repart, mais la prudence est de mise. Il n’est pas exclu que le niveau actuel des taux se maintienne durant plusieurs années ou même qu’il reparte à la hausse en cas de nouvelle crise ou de durcissement monétaire.
L’intervention des banques centrales, la régulation européenne et les ajustements réglementaires (plafonds HCSF, taux d’usure, etc.) représentent d’autres éléments de pilotage. Chaque indicateur doit être surveillé pour anticiper la meilleure fenêtre d’entrée ou de renégociation de son prêt immobilier.
Le secteur continue d’innover pour accompagner cette mutation, proposant des offres sur-mesure, des stratégies d’assurance plus flexibles, ou la montée en puissance de l’offre digitale (comparateurs, simulateurs, etc.). Les ménages les plus informés sauront faire la différence dans un paysage morcelé, en s’appuyant sur des ressources fiables pour piloter leur projet.
Combien coûte réellement une hausse de 0,5 point de taux sur un crédit immobilier ?
Pour un emprunt de 200 000 € sur 20 ans, une hausse de 0,5 pt du taux d’intérêt représente environ 12 000 € d’intérêts supplémentaires à rembourser sur la durée du prêt. Cela alourdit sensiblement le coût total du crédit sans modifier le prix du bien.
Quelles astuces permettent de réduire l’impact de la hausse des taux sur son budget ?
Un apport plus élevé, une durée de prêt maîtrisée, la mise en concurrence des offres de crédit et une assurance déléguée sont les principaux leviers pour alléger la facture globale. Un dossier bien préparé donne davantage de force de négociation auprès de la banque.
Faut-il allonger la durée de son prêt immobilier pour compenser des taux d’intérêt plus élevés ?
Allonger la durée permet de diminuer la mensualité, mais génère plus d’intérêts au total. Il convient donc d’arbitrer selon sa situation personnelle et d’utiliser les simulateurs de coût disponibles en ligne pour évaluer la meilleure option.
L’investissement locatif protège-t-il vraiment contre la hausse des taux ?
Le locatif permet de couvrir une partie de la hausse grâce aux loyers perçus, mais le coût du crédit gonfle aussi pour ces opérations. Il faut donc réaliser une étude de rentabilité très précise avant de se lancer.
Les taux immobiliers peuvent-ils redescendre dans les prochaines années ?
Si l’inflation ralentit et que les tensions géopolitiques se calment, une baisse n’est pas exclue, mais rien n’est assuré. Il reste sage d’anticiper sur la base du scénario le moins favorable, et d’éventuellement renégocier plus tard si une accalmie survient.