
Une révision de loyer commercial peut modifier sensiblement le budget d’un commerce, surtout lorsque plusieurs années de hausse s’accumulent. Pour éviter les erreurs, il faut d’abord identifier l’indice prévu au bail, puis comparer les bonnes valeurs publiées par l’INSEE. La formule paraît simple, mais le trimestre retenu, la clause d’indexation et les règles de plafonnement peuvent changer le résultat exigible.
Sommaire
- Indice ILC 2026 : ce que révèle l’évolution récente
- Révision triennale ou indexation annuelle : deux mécanismes différents
- Formule de calcul ILC : obtenir le loyer commercial révisé
- Révision du loyer commercial
- Trimestre de référence ILC : choisir les bonnes valeurs
- Plafonnement du loyer commercial et clauses à contrôler
- Vérifier un calcul et préparer la notification
- Questions fréquentes sur l’indice ILC et la révision du loyer
En 2026, l’indice ILC 2026 donne aussi un signal à surveiller : au quatrième trimestre 2025, il atteint 134,62, soit une baisse de 0,50 % sur un an. Cette évolution ne signifie pas que tous les loyers commerciaux baissent automatiquement. Il faut appliquer les modalités précises du bail et distinguer l’indexation annuelle de la révision triennale prévue par la loi.
- 🔎 Vérifiez l’indice et le trimestre de référence ILC indiqués dans le bail.
- 🧮 La formule de base est : loyer actuel × indice nouveau ÷ indice ancien.
- 📉 L’indice peut évoluer à la hausse comme à la baisse, sous réserve de la clause applicable.
- ⚖️ Le calcul brut ne suffit pas toujours : vérifiez les plafonds et le mécanisme juridique concerné.
Indice ILC 2026 : ce que révèle l’évolution récente
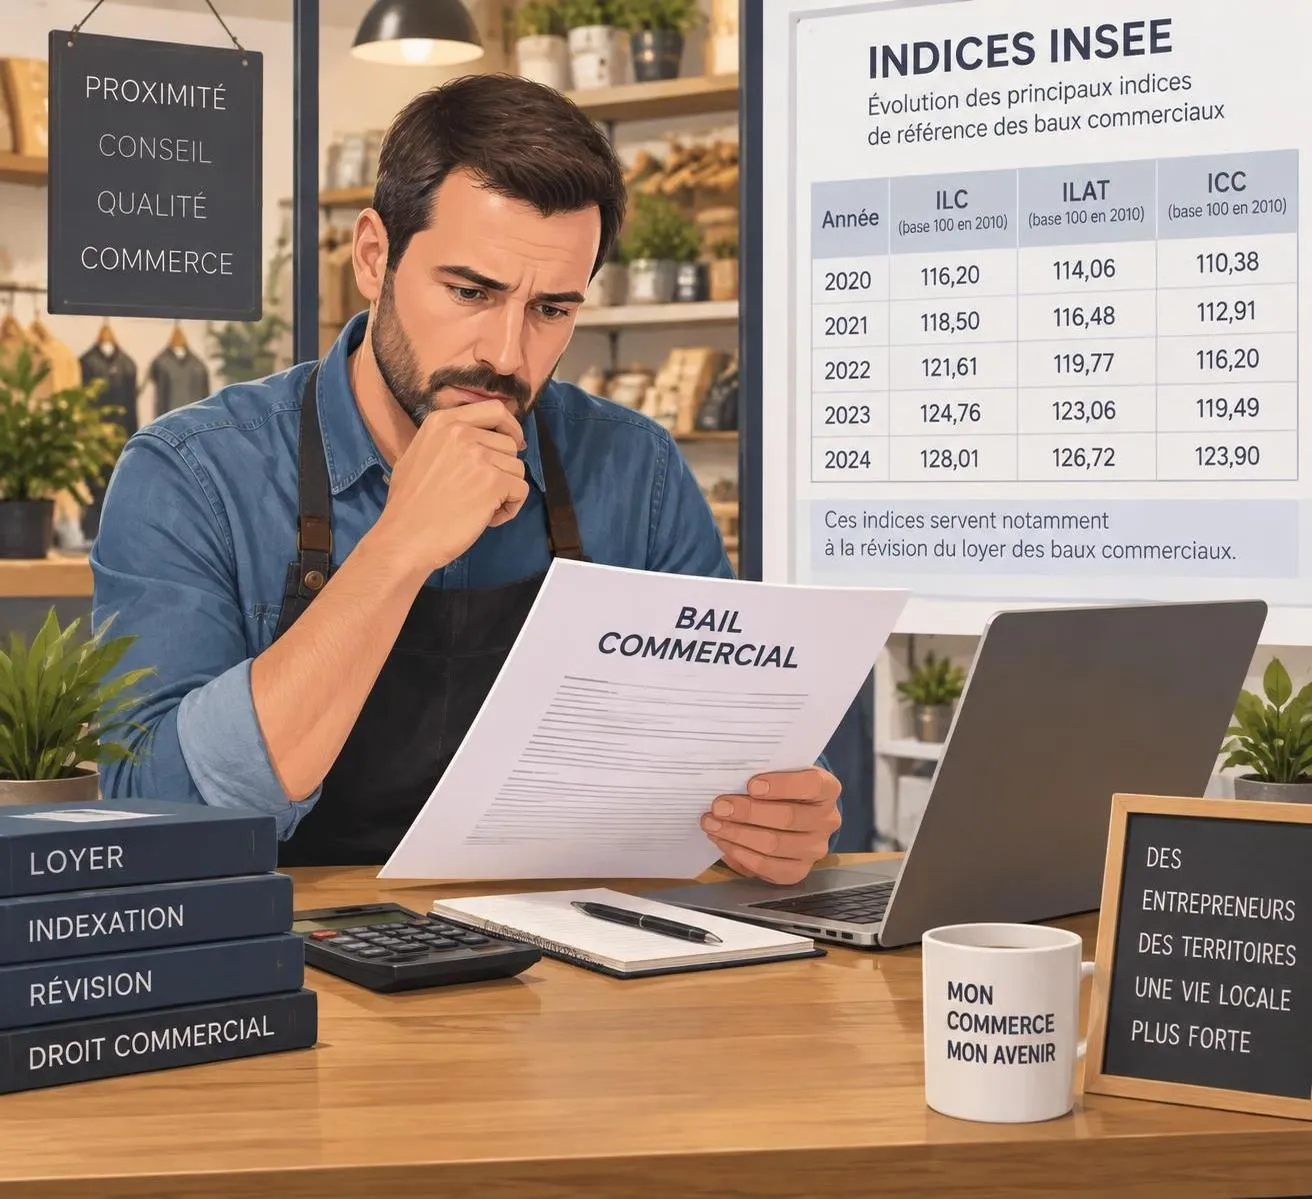
L’ILC, ou indice des loyers commerciaux, sert de référence pour la révision de nombreux baux portant sur des locaux dédiés au commerce ou à l’artisanat. Il est publié chaque trimestre par l’INSEE. Son évolution entre deux périodes peut faire varier le montant du loyer lorsque le bail prévoit une indexation, ou servir de référence dans le cadre d’une révision légale.
Les dernières valeurs disponibles dans les données présentées montrent un changement de rythme. Après plusieurs progressions marquées, l’ILC du quatrième trimestre 2025 s’établit à 134,62, contre 135,30 au même trimestre de 2024. La variation annuelle est donc négative, à environ 0,50 %. C’est un repère utile pour préparer un calcul en 2026, mais il ne remplace pas le trimestre expressément désigné dans le contrat.
| 📊 Trimestre 4 | ILC | Évolution indicative sur un an |
|---|---|---|
| 2021 | 118,59 | — |
| 2022 | 126,05 | +6,29 % |
| 2023 | 132,63 | +5,22 % |
| 2024 | 135,30 | +2,01 % |
| 2025 | 134,62 | −0,50 % |
Pour un commerçant, une baisse de l’indice ne se traduit pas nécessairement par une diminution immédiate du loyer : tout dépend de la clause, de sa date d’application et du calcul déjà effectué. Le bon réflexe consiste à retrouver les deux indices concernés avant de discuter le montant demandé.
Révision triennale ou indexation annuelle : deux mécanismes différents
La révision du loyer commercial peut intervenir selon des règles différentes. La révision triennale, prévue par l’article L. 145-38 du Code de commerce, peut être demandée au moins trois ans après l’entrée en jouissance ou la dernière fixation du loyer. Elle n’exige pas une clause d’indexation annuelle pour exister. Son calcul est toutefois encadré par les règles applicables, notamment celles liées à l’indice et au plafonnement.
L’indexation annuelle, souvent appelée clause d’échelle mobile, dépend au contraire d’une stipulation du bail. Elle précise généralement la périodicité, l’indice utilisé et le trimestre retenu. Imaginons Claire, qui exploite une boutique de décoration : son bail prévoit une révision chaque année selon l’ILC du quatrième trimestre. Elle ne peut pas remplacer ce trimestre par une valeur plus récente simplement parce qu’elle est disponible.
La distinction compte aussi lorsque l’indice varie fortement. Une clause d’échelle mobile peut ouvrir la possibilité d’une demande de révision judiciaire si son application fait varier le loyer de plus d’un quart, selon les conditions prévues par l’article L. 145-39. Il s’agit d’un mécanisme distinct d’une simple opération arithmétique. En cas de doute, relire le bail avant d’adresser une demande évite de confondre date de révision et date anniversaire.
Formule de calcul ILC : obtenir le loyer commercial révisé
Le calcul de révision du loyer repose sur une formule simple : loyer révisé = loyer actuel × (indice nouveau ÷ indice ancien). Les indices doivent correspondre au même trimestre de référence et aux périodes prévues par la clause ou par le mécanisme de révision retenu. Une fois le résultat calculé, on peut mesurer la variation en pourcentage et son incidence sur une année.
Prenons un exemple sur une base de 3 000 € hors taxes par mois. Si le loyer de référence est associé à l’ILC du T4 2021, soit 118,59, et que le bail conduit à utiliser l’ILC T4 2025, soit 134,62, le calcul est : 3 000 × (134,62 ÷ 118,59) = environ 3 405,51 €. La progression cumulée entre ces deux valeurs est proche de 13,52 %, soit un écart théorique de 405,51 € par mois.
Sur douze mois, cet écart représente environ 4 866 €. Ce montant permet de visualiser l’effet budgétaire, mais il ne confirme pas à lui seul la somme exigible : il faut encore vérifier le contrat, les dates d’effet, la nature de la demande et les éventuelles limites légales. Le calcul est un point de départ, pas une validation juridique.
Outil de calcul · 2026
Révision du loyer commercial
Estimez le loyer révisé à partir de l’indice ancien et de l’indice nouveau prévus pour votre bail.
Estimation de la révision
Vérifiez le trimestre de référence, la clause d’indexation de votre bail et les plafonds applicables. Cette estimation ne remplace pas l’examen de votre contrat ni un conseil juridique.
Trimestre de référence ILC : choisir les bonnes valeurs
Le trimestre de référence ILC est celui que le bail désigne pour le calcul. Une clause peut, par exemple, retenir l’indice du quatrième trimestre, tandis qu’une autre peut viser le premier ou le deuxième trimestre. Comparer des trimestres différents crée un résultat incohérent, même si les deux chiffres sont des valeurs officielles de l’INSEE.
Il faut également tenir compte du calendrier de publication. Les indices paraissent après la fin du trimestre concerné. Si une échéance intervient avant que la valeur prévue soit publiée, le bail peut organiser le calcul ou sa régularisation. Il est donc prudent de ne pas remplacer de sa propre initiative une valeur indisponible par celle d’un trimestre voisin. On consulte la clause et, si nécessaire, on fait confirmer la méthode.
Pour une indexation annuelle, l’indice de base dépend de la rédaction du contrat et du dernier loyer fixé. La comparaison avec l’indice de l’année précédente peut être nécessaire lorsque la clause organise un calcul d’une année à l’autre ; d’autres stipulations peuvent définir une base autrement. Il n’existe pas de raccourci fiable qui dispense de lire la clause dans son ensemble.
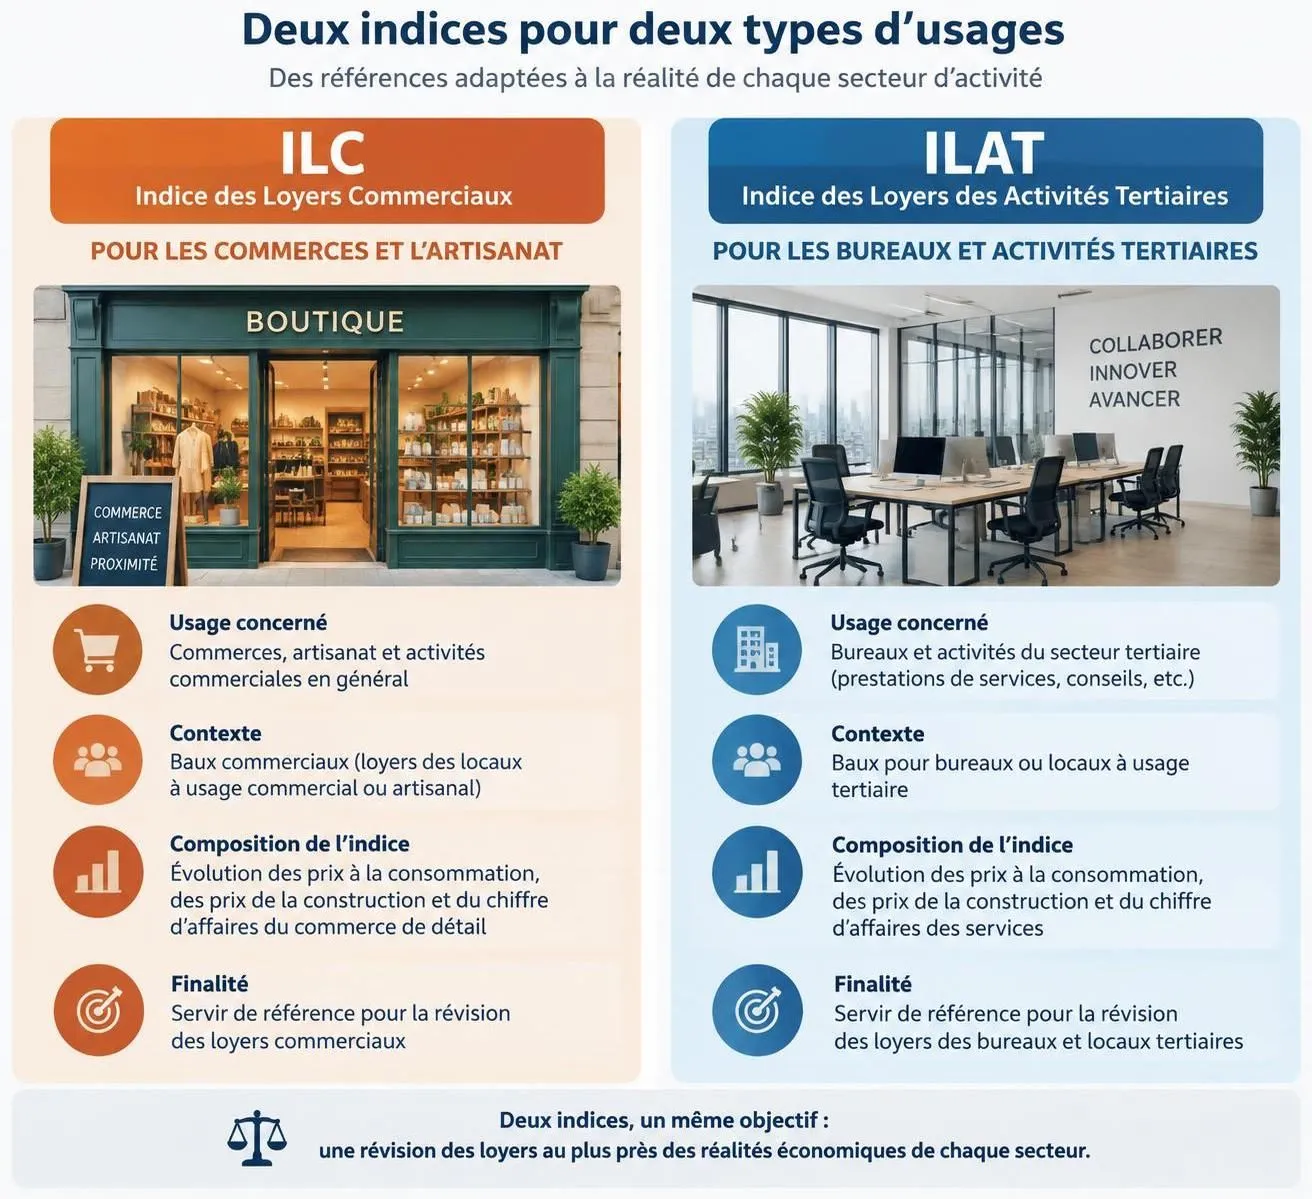
ILC ou ILAT : l’activité exercée guide le choix
L’ILC vise principalement les activités commerciales et artisanales, par exemple une boutique, un restaurant ou un salon de coiffure. L’ILAT concerne généralement les activités tertiaires non commerciales, comme des bureaux ou certaines professions libérales. Le bail doit être examiné à la lumière de l’activité réellement exercée : une dénomination imprécise ne suffit pas toujours à trancher un cas mixte.
Plafonnement du loyer commercial et clauses à contrôler
Le plafonnement du loyer commercial dépend du mécanisme utilisé et de la situation du bail. La révision triennale et le renouvellement ne se confondent pas avec l’indexation automatique. Au renouvellement, le plafonnement obéit notamment aux règles du statut des baux commerciaux, avec des exceptions possibles, par exemple en cas de modification notable de certains éléments ou de prolongation particulière du bail.
Un dispositif temporaire a également limité certaines variations de l’ILC pour les petites et moyennes entreprises, entre avril 2022 et mars 2024. Cette mesure ne doit pas être appliquée indistinctement à toutes les révisions de 2026 : il faut vérifier la période concernée, la taille de l’entreprise et les sommes effectivement calculées pendant cette période. Les règles de plafonnement et leurs effets peuvent nécessiter une vérification juridique approfondie.
Examinez aussi la symétrie de la clause. Une stipulation qui permettrait uniquement une hausse, sans tenir compte d’une baisse de l’indice, peut être contestée au regard des règles et de la jurisprudence applicables. Lorsque l’indice diminue, comme l’ILC entre les quatrièmes trimestres 2024 et 2025, cette question devient très concrète pour le locataire comme pour le bailleur.
Vérifier un calcul et préparer la notification
Avant d’accepter ou de réclamer une hausse, rassemblez le bail et ses avenants, les courriers antérieurs de révision ainsi que les valeurs INSEE correspondant aux périodes concernées. Recalculez le montant avec une calculatrice ou un outil, puis comparez-le à la demande reçue. Une différence de quelques euros peut venir d’un arrondi ; un écart plus important justifie de contrôler les indices et la formule utilisés.
- 📄 Relire la clause : indice, périodicité et date d’application.
- 🔢 Relever les valeurs officielles correspondant aux deux trimestres prévus.
- 🧾 Vérifier que le loyer de départ et les éventuels avenants sont corrects.
- ⚖️ Examiner les règles de plafonnement et la symétrie de la clause.
- ✉️ Conserver la demande, les justificatifs du calcul et les preuves d’échange.
Si une indexation a été omise plusieurs années, le rattrapage ne se résume pas toujours à appliquer d’un seul coup toutes les hausses au loyer courant. La rédaction du bail, le caractère automatique ou non de la clause et les règles de prescription doivent être examinés. Claire, par exemple, a demandé au bailleur le détail des indices avant de modifier ses virements : cela a permis de repérer un trimestre incorrect avant que le désaccord ne s’installe.
La révision du loyer n’est qu’un poste parmi d’autres dans l’équilibre d’un local. Pour envisager l’acquisition d’un bien destiné à la location, consultez aussi ce guide sur l’investissement dans un local commercial. Et pour anticiper les charges liées à la propriété, les repères sur la taxe foncière en 2026 peuvent compléter l’analyse financière.
Questions fréquentes sur l’indice ILC et la révision du loyer
Comment calculer une révision de loyer avec l’ILC ?
Multipliez le loyer de référence par le rapport entre l’indice nouveau et l’indice ancien : loyer révisé = loyer actuel × (indice nouveau ÷ indice ancien). Vérifiez que les indices correspondent aux trimestres prévus au bail et que les règles applicables sont respectées.
L’ILC T4 2025 fait-il automatiquement baisser mon loyer en 2026 ?
Non. Sa baisse annuelle de 0,50 % est un repère statistique. L’effet sur le loyer dépend du mécanisme prévu, de la clause, du trimestre retenu et des dates d’application. Une baisse d’indice ne produit pas nécessairement un ajustement sans vérification du bail.
La révision triennale nécessite-t-elle une clause ?
La révision triennale prévue par le Code de commerce peut être demandée dans les conditions légales même en l’absence de clause d’indexation annuelle. L’indexation à chaque échéance, elle, suppose généralement une clause d’échelle mobile dans le bail.
Où trouver les valeurs officielles de l’ILC ?
Les valeurs sont publiées chaque trimestre par l’INSEE. Il faut retenir le trimestre précis stipulé au bail et éviter de lui substituer un autre trimestre au seul motif que sa valeur est déjà disponible.