IFI : décryptage des fortunes immobilières selon revenus, patrimoine et tranche d’âge

L’impôt sur la fortune immobilière (IFI) suscite toujours autant de débats en France. Derrière les chiffres et les avis d’imposition se dessine une réalité bien plus complexe que le simple cliché du « rentier immobilier ». Aujourd’hui, près de 194 000 foyers fiscaux sont redevables de ce prélèvement, mais qui sont-ils vraiment ? À Paris ou sur la Côte d’Azur, des familles basculent dans l’IFI à cause de la flambée des prix, tandis qu’ailleurs, des patrimoines structurés s’appuient sur la société civile ou des portefeuilles immobiliers finement organisés. Au fil des années, Bercy affine l’analyse : tranche d’âge, type de revenus, nature des biens concernés… Le décryptage de ces fortunes immobilières révèle des profils variés. Ce panorama aborde le montant moyen du patrimoine imposable, l’importance de la résidence principale, le rôle des sociétés, l’impact de l’âge, la ventilation des ressources, jusqu’aux stratégies d’optimisation. Focus, chiffres et perspectives pour comprendre ce que cache vraiment l’IFI en 2026.
Sommaire
- Décryptage de l’IFI : profils et revenus des fortunes immobilières en France
- Les bases et seuils de l’IFI : comprendre les paliers du patrimoine imposable
- Que possèdent vraiment les foyers IFI ? Analyse du patrimoine type
- Focus sur les grandes fortunes : au-delà de 10 millions d’euros
- Impact de la résidence principale et poids de la hausse des prix
- Calculateur IFI 2026
- Origine des revenus des redevables IFI : salaires, foncier ou capitaux ?
- Analyse démographique : âge, répartition géographique et mobilité sociale
- Le poids fiscal effectif : impôt moyen, stratégies et discours politiques
- Stratégies d’optimisation et conseils pour anticiper l’IFI
- 🏦 Près de 194 000 foyers sont assujettis à l’IFI (2026) : bien loin du cliché unique du rentier.
- 💸 Le patrimoine moyen imposable s’établit à 2,55 millions d’euros, alors que le seuil de taxation débute à 1,3 million.
- 🏠 La résidence principale compte pour un tiers du patrimoine IFI pour la plupart des redevables.
- 👴 L’âge moyen atteint près de 70 ans, révélant un impôt frappant surtout les patrimoines construits sur le temps long.
- 📍 L’Île-de-France concentre 43 % des redevables IFI, Paris à elle seule 23 %.
- 📈 Les grandes fortunes (>10 millions€) sont rares, mais voient leur patrimoine s’envoler.
- 🧰 Stratégies : plus le capital grimpe, plus l’immobilier est détenu via des sociétés civiles.
- 🔎 Les revenus de capitaux (actions, dividendes…) dépassent les loyers comme première source de ressources de ces foyers.
Décryptage de l’IFI : profils et revenus des fortunes immobilières en France
Le paysage fiscal français se transforme avec l’évolution de l’IFI. Chaque année, les statistiques officielles dressent le portrait des fortunes immobilières soumises à cet impôt particulier. Longtemps réduit à une image d’Épinal – celle du rentier vivant de ses loyers dans les beaux quartiers – l’IFI recouvre en réalité bien plus de diversité. Ce sont aujourd’hui quelque 193 625 foyers fiscaux qui dépassent le seuil de l’imposition. Pour beaucoup, la résidence principale a suffi à franchir le cap, surtout dans les quartiers huppés de grandes villes et sur certains littoraux, où un simple effet de valorisation immobilière s’avère déterminant.
Sur le plan purement financier, la structure des revenus offre aussi son lot de surprises. Si l’on s’attendrait à ce que les loyers constituent la principale ressource, c’est en réalité du côté des capitaux mobiliers qu’il faut regarder : actions, dividendes, intérêts pèsent plus dans le portefeuille des foyers IFI que la pierre elle-même. À cela s’ajoute une géographie très concentrée – presque la moitié des contribuables concernés vivent en Île-de-France – et une tranche d’âge qui frôle les 70 ans en moyenne.
Cette diversité de profils vient casser l’image homogène des « riches propriétaires », que ce soit en matière de patrimoine, d’âge ou de source de revenus. Autant de nuances qui invitent à regarder l’IFI sous un autre angle, celui d’un impôt touchant des patrimoines à la fois installés et très variés.
Les bases et seuils de l’IFI : comprendre les paliers du patrimoine imposable
Le ticket d’entrée à l’IFI est désormais bien connu : tout patrimoine immobilier net taxable qui dépasse 1,3 million d’euros fait l’objet d’une déclaration. Mais le spectre des fortunes immobilières ne s’arrête pas là. Il existe plusieurs tranches, chacune caractérisée par un rapport spécifique à l’évaluation immobilière, au niveau de vie et à la stratégie patrimoniale.
Le poids de la dette et l’abattement sur la résidence principale
La valeur nette déclarée à l’IFI tient compte d’un abattement de 30 % appliqué à la résidence principale. Une façon de protéger, dans une certaine mesure, le patrimoine familial traditionnel : ainsi, le bien principal d’une famille estimé à 1 million d’euros comptera pour 700 000 € dans le calcul. Les dettes immobilières – crédits en cours, notamment – viennent également diminuer la base imposable.
Un patrimoine moyen bien au-delà du seuil minimum
Malgré cet abattement et la possibilité de soustraire les dettes, le patrimoine net imposable moyen des redevables IFI atteint 2,55 millions d’euros en 2026. Cela témoigne d’un écart important entre le seuil et la réalité des fortunes concernées. Cette moyenne masque cependant des écarts considérables entre le « premier palier » – la majorité des foyers – et les ultra-riches, très minoritaires mais aux chiffres vertigineux.
Répartition par tranches de patrimoine
Une analyse plus fine révèle que trois foyers concernés sur quatre se situent dans la première tranche de l’IFI (entre 1,3 et 2,57 millions d’euros d’actifs imposables : c’est ici que la résidence principale pèse le plus lourd dans l’addition).
À retenir : l’IFI n’est donc pas réservé à une élite coupée du quotidien, mais touche de nombreuses familles dotées certes d’un patrimoine conséquent – mais pas forcément d’un revenu exceptionnel ou d’une trésorerie importante.
Que possèdent vraiment les foyers IFI ? Analyse du patrimoine type
L’un des fantasmes récurrents consiste à imaginer des fortunes essentiellement composées d’immeubles de rapport, de villas ou de multiples propriétés. Si cette image concerne certains redevables, pour la majorité, la résidence principale continue de constituer un élément-clé du patrimoine taxable.
Le rôle pivot de la résidence principale
Dans la grande majorité des dossiers, la résidence principale représente environ un tiers du patrimoine taxable, avec une valeur estimée proche de 800 000 euros avant l’abattement. Ce chiffre s’explique par la concentration de ces résidences dans des zones très tendues (Paris intra-muros, Côte d’Azur, stations balnéaires renommées).
Certaines histoires le prouvent. On retrouve, dans le détail des statistiques, des ménages dont le seul fait de détenir leur maison de famille à Biarritz ou un appartement hérité dans le Marais a suffi à les faire basculer dans l’IFI. Rien à voir, donc, avec le cliché du multipropriétaire à revenus démesurés.
Les sociétés civiles au service des très grandes fortunes
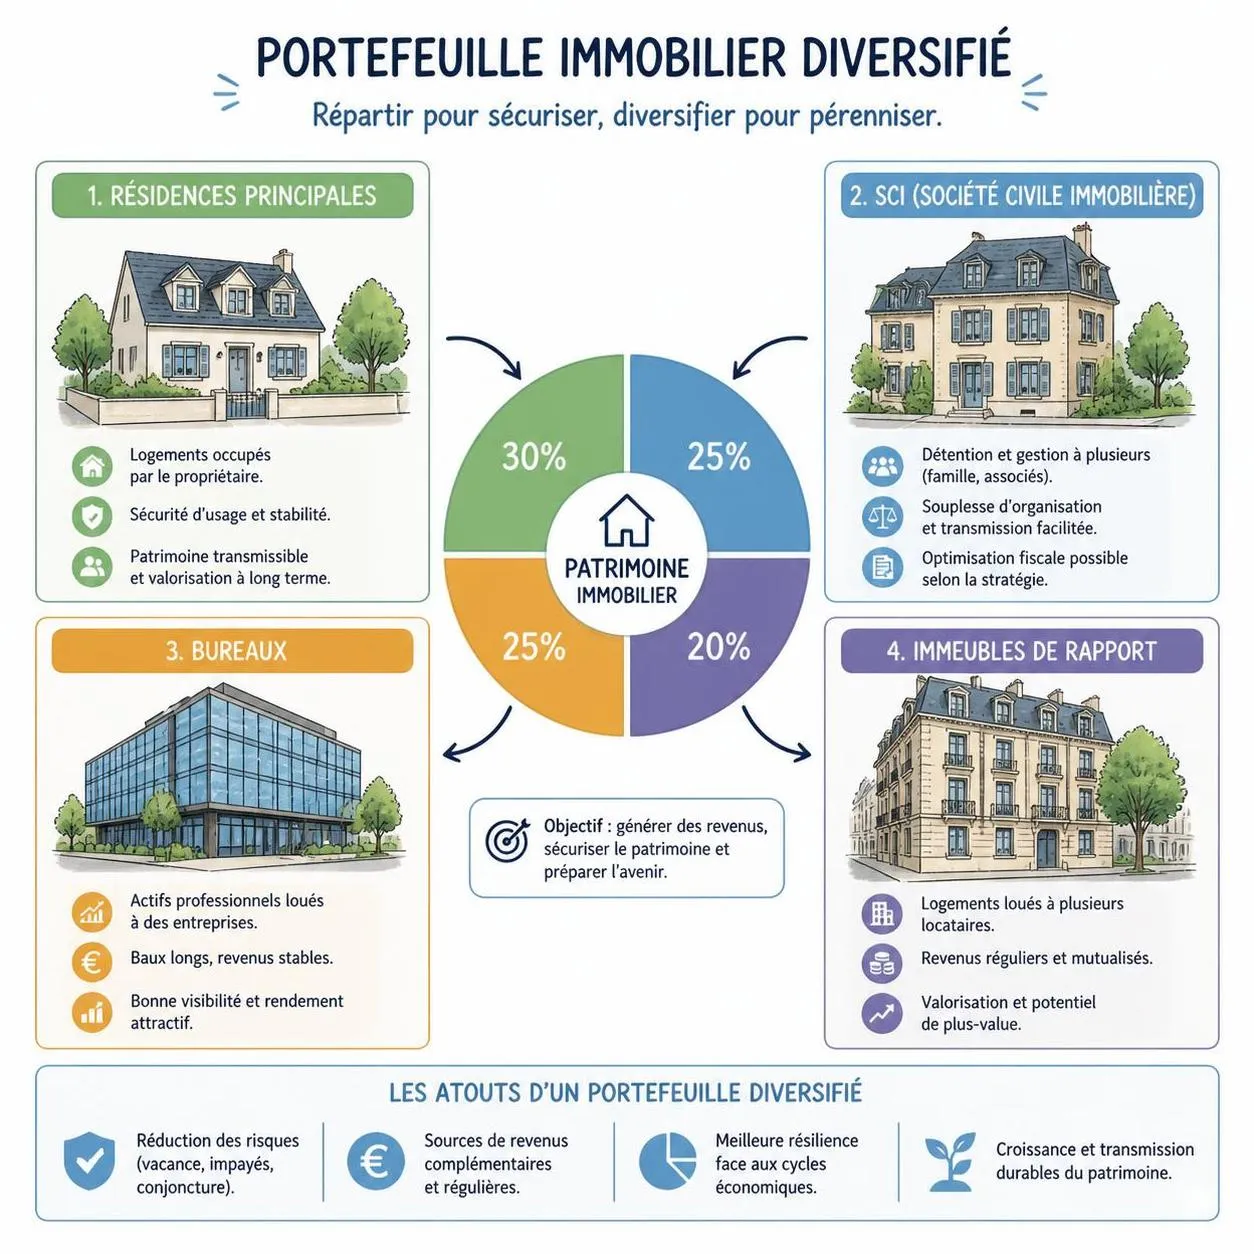
Dès qu’on monte dans les tranches élevées (plus de 10 millions d’euros), le panorama change radicalement : dans ce segment, près de 60 % du patrimoine immobilier est logé au sein de sociétés (notamment SCI et holding familiales). Cela offre plusieurs avantages : mutualiser les investissements, optimiser la transmission, faciliter la gestion locative ou patrimoniale… et parfois, ajuster le montant déclaré.
- 🏠 Résidence principale : partie centrale du patrimoine dans la première tranche
- 🏢 Bureaux/commerces : souvent détenus via société chez les grandes fortunes
- 🚀 SCI, SARL de famille : privilégiés pour l’organisation patrimoniale
- 🌍 Biens à l’international : intégrés à la base taxable s’ils ne bénéficient pas d’accords spécifiques
L’étude des stratégies juridiques et fiscales montre à quel point l’immobilier reste un vecteur central de patrimoine, mais sous des formes et à des degrés très divers, selon la tranche d’actifs concernée.
Focus sur les grandes fortunes : au-delà de 10 millions d’euros
Les foyers qui déclarent plus de 10 millions d’euros de patrimoine imposable constituent une minorité visible mais puissante. Ils sont à peine 2 300 à ce niveau – pour autant, leur poids financier est impressionnant.
L’envolée du patrimoine chez les 1 %
Dans cette catégorie, le patrimoine moyen atteint près de 20 millions d’euros. Ces ultra-fortunés disposent très souvent de portefeuilles immobiliers structurés, de participations dans des sociétés civiles immobilières, voire de biens d’exception disséminés aux quatre coins du pays (et parfois à l’international).
La tendance majeure ? Une croissance spectaculaire : en un an, cette tranche a vu sa valeur imposable progresser de 16 %, soit la plus forte hausse enregistrée. Plus on monte, moins il y a de contribuables… mais plus les montants sont importants, tirant la moyenne nationale vers le haut.
| Tranche de patrimoine💶 | Nombre de foyers 👨👩👧👦 | Patrimoine moyen 💼 | Part détenue via société 🏢 |
|---|---|---|---|
| 1,3 à 2,57 M€ | ~145 000 | 1,8 M€ | 20 % |
| 2,57 à 10 M€ | ~46 300 | 4,1 M€ | 35 % |
| > 10 M€ | 2 300 | 20 M€ | 60 % |
Cette fragmentation montre à quel point il existe « plusieurs » IFI, selon la valeur des actifs. Mais le point commun reste une approche de plus en plus structurée du patrimoine immobilier à mesure que la barre des millions grimpe.
Impact de la résidence principale et poids de la hausse des prix
Pour beaucoup de familles, la présence dans le giron IFI ne tient qu’à un « accident » de valorisation immobilière. Un appartement ou une maison familiale, payé il y a vingt ans mais situé dans un quartier dont la cote a explosé, suffit souvent à changer de catégorie fiscale du jour au lendemain.
Cas typique : l’héritage ou la valorisation imprévue
Un couple de retraités ayant hérité d’une maison à Paris ou à Nice dans les années 2000 et n’ayant jamais cherché la rentabilité locative se retrouve parfois imposé au titre de l’IFI sans disposer vraiment de liquidités. Ce phénomène, dénoncé dans bien des témoignages, montre que la notion de fortune immobilière peut parfois relever d’une simple histoire de vie, davantage que d’un choix délibéré d’investir massivement dans la pierre.
Le calcul imposable dans les zones tendues
Ce bouleversement interpelle : à Paris, certains quartiers affichent une progression des prix de l’immobilier de plus de 100 % en quinze ans. Conséquence : la valeur cadastrale « rattrape » des familles jusque-là étrangères à la fiscalité des hauts patrimoines. Cette réalité met en lumière l’importance de la méthode d’évaluation immobilière, dont la subjectivité suscite souvent des débats et des contestations devant l’administration fiscale.
Ainsi, bien vivre ou hériter dans une zone en tension immobilière peut « coûter » cher : un paramètre à surveiller dans la planification patrimoniale, surtout sur les zones où le mètre carré s’envole d’année en année.
Calculateur IFI 2026
Estimez le montant indicatif de votre IFI selon votre patrimoine immobilier net, la valeur de votre résidence principale et vos dettes éventuelles.
Origine des revenus des redevables IFI : salaires, foncier ou capitaux ?
Le décryptage du profil des fortunes immobilières inclut naturellement la ventilation des ressources. Contrairement à ce que l’on pourrait croire, les revenus issus de la pierre ne représentent pas la majorité des flux financiers de ces ménages.
Prédominance des revenus financiers
En 2024, le revenu moyen des foyers IFI a atteint 322 100 euros. Et la surprise : près de 36 % de ces ressources proviennent de placements financiers (actions, dividendes, intérêts, assurance vie…). Viennent ensuite les salaires, pensions et retraites, puis les revenus fonciers. Cette diversification montre qu’il existe un fort lien entre capital immobilier et capital financier chez les patrimoines importants.
On retrouve parmi les redevables IFI aussi bien des cadres retraités, des héritiers, que des entrepreneurs à succès ayant diversifié leur portefeuille. Cette réalité fissure l’image classique du propriétaire-bailleur exclusivement dépendant de ses loyers.
- 💶 Revenus mobiliers : une première source pour plus d’un tiers des foyers IFI
- 👨💼 Salaire/pensions : second pilier des ressources déclarées
- 🏠 Revenus fonciers : présents mais moins prépondérants
L’analyse statistique confirme qu’on est plus proche de la « fortune patrimoniale globale » que du simple profil d’investisseur locatif.
Analyse démographique : âge, répartition géographique et mobilité sociale
L’IFI dresse ainsi une carte inédite de la France des « grandes fortunes immobilières ». Plus que l’argent, ce sont l’héritage, la sédentarité et l’ancienneté du capital qui dessinent le portrait-robot du redevable moyen.
L’âge moyen : la marque du patrimoine construit sur le long terme
70 ans : tel est l’âge moyen du premier déclarant IFI en 2026, contre 52,5 ans pour la population fiscale globale. Cet écart souligne l’axe « transmission-fidélité » du patrimoine immobilier : pour franchir le seuil de l’IFI, il faut le plus souvent plusieurs décennies d’accumulation ou d’héritage familial.
Concentration géographique extrême
La France IFI est hautement métropolitaine. 43 % des redevables vivent en Île-de-France (dont plus de la moitié à Paris même et dans l’ouest francilien). Les autres pôles sont la Côte d’Azur, l’arc méditerranéen, quelques vignobles et stations de ski. Les grandes couronnes et zones rurales sont presque absentes de ce panorama.
Mobilité sociale et “stagnation” du capital
La faible mobilité géographique et sociale des porteurs de gros patrimoines s’explique aussi par la nature même de la fiscalité : difficile (ou coûteux) de réorganiser son patrimoine du jour au lendemain quand il est largement constitué de biens physiques, transmis de génération en génération.
En somme, devenir redevable de l’IFI exige du temps, de la patience et bien souvent… une bonne dose d’ancrage local.
Le poids fiscal effectif : impôt moyen, stratégies et discours politiques
Derrière l’IFI, la charge fiscale totale supportée par les fortunes immobilières reste soutenue. Un foyer soumis à l’IFI paie en moyenne 60 200 euros d’impôt sur le revenu en plus de son IFI, ce qui fait de lui l’un des contribuables les plus sollicités du pays.
- 📊 Moyenne annuelle IFI 2026 : 2,2 milliards d’euros collectés
- ⚖️ Impôt sur le revenu moyen : 60 200 € par foyer IFI
- 💸 Poids relatif : l’IFI reste marginal comparé à l’ensemble de la fiscalité nationale, mais symbolique
Mais ces chiffres masquent des inégalités : certains foyers – notamment ceux entrés « par accident » à cause des hausses de prix – peinent à supporter cette nouvelle charge, tandis que d’autres peuvent l’optimiser via des stratégies juridiques (déficits, transmission anticipée, démembrement).
Focus : débat politique sur la justice de l’IFI
La question de savoir si l’IFI taxe « les plus riches » ou « ceux dont la fortune est essentiellement immobilière » reste très actuelle. Les données suggèrent un compromis : à la fois un impôt qui touche en majorité des patrimoines installés, et une fiscalité qui épargne la plupart des patrimoines financiers. Cela nourrit à intervalle régulier le débat sur la pertinence de l’assiette IFI, le retour éventuel à un impôt sur la fortune plus global, ou la nécessité de corriger les excès pour certaines catégories de contribuables.
Dans tous les cas, l’IFI reste un impôt dont le poids réel dépasse largement le strict montant acquitté, car il structure la gestion patrimoniale, influence les stratégies de transmission familiale et façonne le marché immobilier haut de gamme en France.
Stratégies d’optimisation et conseils pour anticiper l’IFI
Pour ceux concernés ou susceptibles de l’être, l’IFI implique de surveiller étroitement la valeur estimée de son patrimoine immobilier, la structure juridique des portefeuilles, et la manière dont les revenus sont générés. Voici quelques pistes, issues de témoignages et de pratiques courantes en 2026 :
- 🔍 Réévaluer régulièrement la valeur de ses biens pour détecter toute surcote et contester si nécessaire.
- 🗂️ Utiliser la société civile immobilière (SCI) pour faciliter la gestion et préparer à la transmission.
- 🏦 Envisager le démembrement (usufruit/nue-propriété) pour diminuer la valeur taxable d’un bien.
- 💼 Regrouper certains biens ou diversifier pour ajuster la base imposable d’une année sur l’autre.
- 📚 Faire appel à des professionnels pour bénéficier d’une évaluation précise et sécuriser ses déclarations.
Une bonne gestion patrimoniale passe donc par la veille, la prévoyance et l’anticipation régulière des évolutions législatives et du marché immobilier.
Qui est concerné par l’IFI en 2026 ?
Tout foyer dont le patrimoine immobilier net taxable en France dépasse 1,3 million d’euros au 1er janvier est redevable de l’impôt sur la fortune immobilière, qu’il s’agisse de biens détenus en direct ou via des sociétés.
Comment le patrimoine immobilier est-il évalué pour l’IFI ?
Il s’agit de la valeur vénale des biens au 1er janvier de l’année d’imposition, abattement de 30 % sur la résidence principale, déduction faite des dettes admissibles, et intégrant aussi les parts de SCI ou autres sociétés immobilières.
Quels sont les risques d’omission ou de sous-valorisation dans la déclaration IFI ?
En cas d’erreur ou d’omission, les contribuables s’exposent à des rappels, redressements fiscaux et pénalités. Il est conseillé de se faire accompagner pour l’évaluation, surtout dans les zones à forte valorisation.
L’IFI prend-il en compte aussi les biens immobiliers à l’étranger ?
Oui, pour les résidents fiscaux français : les biens détenus hors de France sont ajoutés à l’assiette de l’IFI, sauf conventions fiscales particulières permettant d’éviter la double imposition.
Peut-on anticiper ou optimiser sa fiscalité IFI ?
Oui, de nombreux outils existent : structuration via société, démembrement de propriété, choix de donations ou ajustement du portefeuille. L’accompagnement d’un expert patrimonial est recommandé pour éviter les pièges.