
Dans un contexte où la tranquillité des propriétaires bailleurs n’a jamais été aussi précieuse, choisir la bonne garantie locative est devenu un enjeu fondamental pour louer sans stress. Les fortes attentes en matière de sécurité financière et de prévention des impayés amènent aujourd’hui de plus en plus de bailleurs à comparer la caution personnelle, la garantie loyer impayé (GLI) et l’assurance Visale, chacune avec ses spécificités, ses avantages et ses inconvénients. L’évolution récente du marché locatif, la diversité des profils de locataires en 2026 et la multiplication des outils numériques rendent le choix plus stratégique que jamais. Les témoignages affluent dans les agences : il n’est pas rare d’entendre un propriétaire déplorer de longues procédures de recouvrement ou, à l’inverse, un autre se réjouir d’avoir sécurisé ses loyers grâce à Visale, sans rien débourser. Cette pluralité de situations pousse tout le monde, experts comme novices, à s’informer pour éviter les écueils du secteur locatif.
Sommaire
- Pourquoi sécuriser une location avec une garantie locative ?
- La caution personnelle : fonctionnement, force et limites
- La garantie Visale : l’assurance loyers impayés gratuite de l’État
- La GLI : l’arme contractuelle ultime pour les bailleurs exigeants
- Comparatif détaillé : caution, GLI et Visale face à la réalité terrain
- Les pièces justificatives et démarches à connaître pour une garantie locative efficace
- Comparatif des garanties locatives
- Quand préférer caution, GLI ou Visale ? Exemples concrets et stratégies gagnantes
- Impacts de la garantie locative sur la rentabilité et la gestion du bien
- Bons réflexes pour bailleurs : évitez les erreurs classiques en 2026
- 🔍 Comparatif clair des garanties locatives : différence entre caution personnelle, assurance GLI et garantie Visale pour bailleurs et locataires.
- 📝 Points clés de chaque solution : fonctionnement, conditions d’éligibilité, avantages et contraintes majeures.
- 💡 Conseils concrets pour sélectionner la garantie la plus adaptée selon le profil du locataire, le type de location et le niveau de sécurité recherché.
- ⚠️ Cas pratiques et anecdotes réelles pour illustrer les conséquences d’un mauvais choix ou, au contraire, les bénéfices d’un dispositif bien utilisé.
Pourquoi sécuriser une location avec une garantie locative ?
Dans le monde actuel de la location immobilière, la question de la garantie locative s’impose dès le premier contact entre bailleur et locataire. Les acteurs du marché, que ce soit à Paris, Lyon ou Biarritz, savent que le risque d’impayés plane sur toute location. D’ailleurs, une récente étude recense plus de 145 000 dossiers d’impayés chaque année en France, un chiffre en augmentation depuis la crise sanitaire. Cette tendance explique pourquoi les garanties sont devenues incontournables et pourquoi leur choix impacte grandement la relation de confiance entre bailleur et locataire.
Le dispositif le plus connu reste la caution personnelle. Souvent représentée par un parent ou un proche du locataire, elle a longtemps été plébiscitée, surtout pour les étudiants et jeunes actifs. Pourtant, de nombreux propriétaires témoignent de leur désillusion : quand le contact avec le garant se complique ou que sa solvabilité fait défaut, la procédure peut rapidement tourner au casse-tête. C’est là que la GLI ou la Visale entrent en jeu, apportant des solutions complémentaires – et parfois concurrentes – qui sécurisent les loyers, même si chaque option cache ses propres subtilités dans le détail du contrat.
Prendre une garantie locative permet non seulement de s’assurer du paiement du loyer, mais aussi de couvrir les éventuelles dégradations ou frais de contentieux. La sécurité financière du bailleur est donc assurée, lui permettant d’éviter les pertes et d’entretenir une gestion sereine de son patrimoine, même si les expériences sont parfois contrastées selon la formule choisie. C’est ainsi que plusieurs propriétaires, comme Pauline à Marseille ou Karim à Nantes, racontent avoir gagné en sérénité après avoir opté pour une solution adaptée à leur situation. Finalement, la garantie locative n’est plus un accessoire, elle est devenue une clé de voûte de la location moderne.
La caution personnelle : fonctionnement, force et limites
La caution personnelle reste le choix traditionnel, pratiqué depuis des générations. Pour un bailleur, c’est souvent rassurant d’avoir une figure identifiable (ami, parent, collègue) prête à endosser le risque financier du locataire. L’engagement se matérialise principalement sous deux formes : la caution simple, où le propriétaire doit d’abord se tourner vers le locataire en cas d’impayé, et la caution solidaire, bien plus protectrice, qui permet de solliciter directement le garant dès le premier manquement de loyer.
Dans la pratique, la robustesse de cette garantie dépend surtout de la situation financière du garant. Par exemple, Sylvain, propriétaire à Dijon, s’est retrouvé face à un garant qui venait de passer au chômage, rendant complexe la récupération des sommes dues. C’est pourquoi la vérification de la solvabilité prend toute son importance : le bailleur est en droit d’exiger des justificatifs solides, listés précisément par la réglementation en vigueur. Mais attention : la législation encadre strictement les documents demandables pour protéger la vie privée du garant et éviter tout abus.
Cela étant dit, cette garantie n’est pas infaillible. De nombreux dossiers aboutissent devant la justice pour cause d’insolvabilité ou en raison de litiges sur la nature de l’engagement. De plus, il arrive que le lien entre locataire et garant se distende avec le temps, notamment lors de longue durée de bail ou en cas de colocation. Cette fragilité inhérente explique pourquoi beaucoup se tournent désormais vers des alternatives comme la GLI ou Visale, que nous explorerons plus loin.
Comme le rappelle un agent immobilier expérimenté, le recours à la caution personnelle est souvent une bonne idée pour des profils jeunes ou des locations saisonnières, mais peut s’avérer risqué en cas de longues absences ou de changements de situation du garant. Un bon complément consiste à exiger un dépôt de garantie, qui viendra couvrir d’éventuels frais de remise en état en fin de bail, même si cette somme ne remplace jamais totalement une véritable garantie locative.
La garantie Visale : l’assurance loyers impayés gratuite de l’État
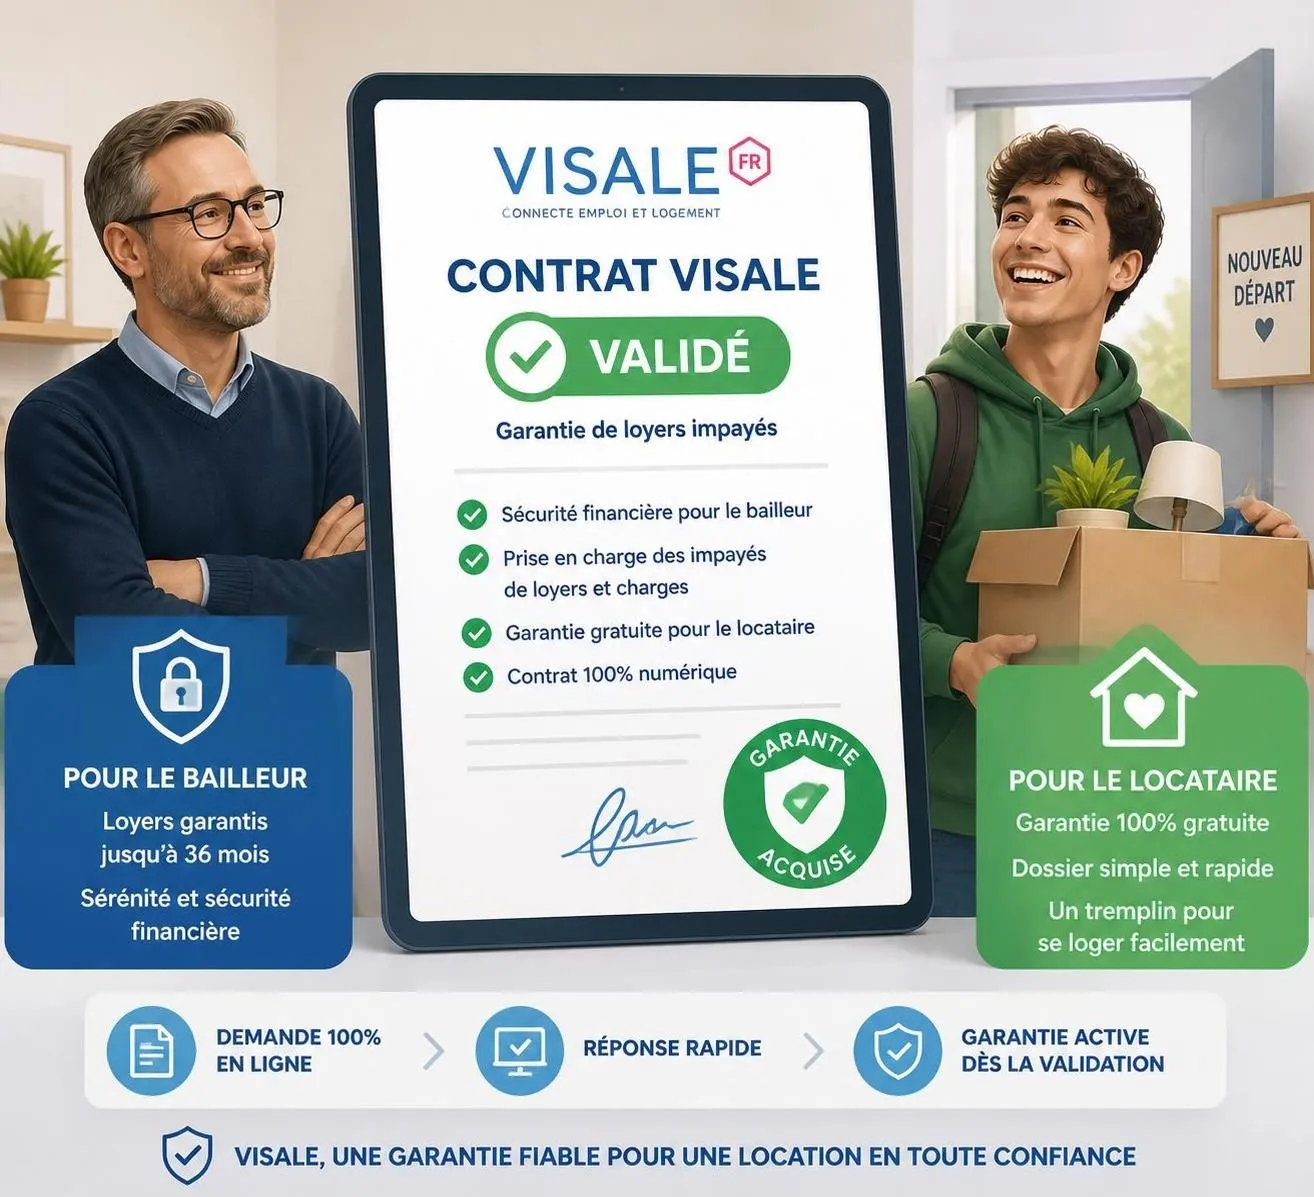
La Visale, lancée par Action Logement, est une garantie locative gratuite qui rencontre un engouement croissant, surtout auprès des jeunes actifs, étudiants ou salariés en mobilité. C’est l’État qui se porte caution à la place du garant physique habituel, couvrant l’intégralité des impayés de loyers (jusqu’à 36 mensualités) pour le propriétaire. Le versement est rapide, une fois le dossier validé, ce qui distingue Visale des autres solutions parfois énergivores sur le plan administratif.
L’originalité de Visale tient à ses conditions strictes : seules certaines catégories de locataires y sont éligibles (salariés précaires, moins de 30 ans, mobilité professionnelle, etc.) et le logement doit respecter des plafonds de loyer (1300 € en province, 1500 € en Ile-de-France), ce qui exclut de fait les biens de prestige ou les grandes maisons en périphérie. Un témoignage classique, celui de Chloé, jeune ingénieure à Rennes, illustre l’efficacité du dispositif : après avoir décroché un CDI, elle n’avait aucun parent prêt à assumer la caution, mais Visale lui a permis de signer son bail en quelques jours.
Côté bailleur, l’inscription et la validation du dossier sont désormais simplifiées via l’interface en ligne. En cas d’impayé, le propriétaire perçoit l’intégralité des loyers dus. Ensuite, c’est Action Logement qui se charge de recouvrer les sommes auprès du locataire. Ce dispositif limite donc considérablement les procédures longues (et souvent infructueuses) engagées contre des particuliers. À noter également, les dégradations locatives sont couvertes dans une certaine limite, apportant un filet de sécurité supplémentaire.
En revanche, pour les profils hors cible Visale ou dont les loyers dépassent les seuils, il sera nécessaire de se tourner vers la GLI ou vers une caution physique plus classique. Plusieurs propriétaires soulignent que Visale représente un gage de sérieux, notamment pour les investisseurs qui cherchent à dynamiser leur rentabilité locative (voir les stratégies innovantes en colocation ici). Cependant, la non-cumulabilité avec une assurance GLI, sauf exceptions (étudiants, apprentis), impose de choisir la bonne formule selon le profil du locataire.
La GLI : l’arme contractuelle ultime pour les bailleurs exigeants
La garantie loyers impayés (GLI) s’est hissée parmi les solutions favorites des propriétaires qui souhaitent une protection robuste, quels que soient le profil du locataire ou le montant du loyer. Cette assurance loyers impayés, souvent proposée par les grandes compagnies d’assurance, diffuse une tranquillité d’esprit maximale : prise en charge rapide des loyers défaillants, remboursement sur plusieurs mois, couverture des frais de contentieux, et souvent indemnisation des dégâts matériels causés par le locataire (hors usure normale).
La GLI séduit surtout par sa flexibilité : aucun critère d’âge ou de situation n’est exigé du locataire, tant qu’il présente des ressources stables et régulières (généralement supérieures à trois fois le montant du loyer charges comprises). Un agent immobilier basé à Lyon partageait récemment le cas d’une TPE qui a pu, grâce à la GLI, louer sereinement à un couple mariant professions libérales et travail en freelance – cas autrefois perçu comme risqué.
La souscription se fait au nom du bailleur, qui paie des cotisations annuelles ou mensuelles, mais peut en déduire le montant fiscalement (régime réel). Il existe une mise en concurrence importante parmi les assureurs, d’où l’intérêt de faire jouer les offres pour obtenir la meilleure couverture. Certains produits couvrent également le recouvrement des impayés, les honoraires d’huissier, voire un accompagnement juridique en cas de contentieux. Le bémol reste le coût de la cotisation (de 2,5 à 4% du loyer annuel), qui grignote une part de la rentabilité locative.
À la différence de la caution ou de Visale, la GLI n’est pas compatible avec la mise en place d’un garant (sauf pour les étudiants ou apprentis, là encore). Le bailleur doit donc arbitrer entre ces deux dispositifs pour éviter la nullité des garanties. Les retours d’expérience démontrent que la GLI, bien choisie, devient une bouée de sauvetage si le locataire traverse des difficultés financières prolongées, limitant ainsi le risque de vacances et de litiges longs.
Comparatif détaillé : caution, GLI et Visale face à la réalité terrain
Pour faciliter le choix d’une garantie locative, rien de mieux qu’un tableau synthétique pour comparer les axes-clés : qui paie, quelles conditions, quelles sommes sont couvertes, que se passe-t-il si le locataire disparaît… Cette mise en perspective met en évidence les atouts de chaque solution, mais aussi leurs limites, selon la configuration de location et le profil financier de chacun :
| 🎯 Garantie | 👤 Qui la souscrit ? | 💶 Montant garanti | ⏱ Durée couverte | 📜 Conditions | ⭐ Avantages principaux | ❗ Limites |
|---|---|---|---|---|---|---|
| Caution personnelle | Locataire ou tiers | Loyer + charges + frais (illimité selon solvabilité) | Jusqu’à fin du bail | Solvabilité du garant, documents requis | Gratuit, accessible | Risques d’insolvabilité, récupération difficile |
| Garantie Visale | Locataire | 36 loyers max + 2 mois dégradations | Jusqu’à 3 ans | Âge, emploi, plafond de loyer, visa Visale | Gratuite, rapide, gestion Etat | Profils limités, non cumulable GLI |
| GLI | Bailleur | 6-36 loyers (+ frais/éventuels travaux) | Selon contrat | Revenu locataire, pas de cumul garanti | Couverture large, défense juridique | Coût, formalités, franchises |
Ce tableau met en avant l’importance de s’adapter à la situation de chaque location : par exemple, pour un studio étudiant à Bordeaux, Visale s’avère souvent idéale tandis que pour un grand appartement familial à Paris, la GLI sera privilégiée pour une sécurité financière optimale.
Les pièces justificatives et démarches à connaître pour une garantie locative efficace
Pour réussir sa location sécurisée, il ne suffit pas de choisir une garantie locative, il faut aussi en maîtriser la mise en place. La collecte de pièces justificatives, la vérification du dépôt de garantie, la rédaction de clauses dans le bail : autant d’étapes où le détail fait toute la différence. Par exemple, la liste officielle des documents exigibles du garant ou du locataire est fixée par le décret N°2015-1437 du 5 novembre 2015. En dehors de cette liste, aucune demande ne peut être faite, sous peine de nullité ou de contentieux avec la CNIL (Commission nationale de l’informatique et des libertés).
Voici une liste pratique des documents le plus souvent requis, à adapter selon le type de garantie :
- 🆔 Pièce d’identité en cours de validité
- 🏡 Justificatif de domicile récent
- 💼 Justificatif de situation professionnelle (contrat, attestation d’embauche)
- 💰 Trois derniers bulletins de salaire ou avis d’imposition récent
- 📫 Attestation d’assurance habitation à la remise des clés
Un point capital, trop souvent négligé : chaque garantie impose ses propres modalités administratives, qui peuvent différer grandement d’un assureur à l’autre ou d’un organisme public à un prestataire privé. Par exemple, la demande de visa Visale s’effectue uniquement en ligne, tandis qu’une assurance GLI nécessite de monter un dossier précis, centré sur la solvabilité du locataire. Un bailleur avisé, comme ceux qui s’orientent vers l’investissement dans la nue-propriété (plus d’infos ici), ne négligera jamais cette étape, car elle conditionne l’activation de la garantie en cas de litige.
Comparatif des garanties locatives
Caution personnelle, GLI ou Visale : comparez pour bien choisir !
| Critère | Caution personnelle | GLI | Visale |
|---|---|---|---|
| Sécurité du bailleur | Variable selon la solvabilité du garant | Forte (assurance professionnelle) | Bonne (couverte par Action Logement) |
| Procédure de souscription | Simple, acte de cautionnement | Dossier à constituer auprès d’un assureur | Inscription en ligne, validation automatique ou rapide |
| Coût pour le bailleur | Gratuit | Environ 2 à 4 % du loyer annuel | Gratuit |
| Conditions d’éligibilité | Revenu suffisant du garant exigé | Locataire solvable et stable | Profil du locataire & montant loyer plafonnés |
| Montant couvert | Totalité du loyer (+ charges), dans la limite du garant | Jusqu’à 90 000 € selon contrat | Jusqu’à 36 mensualités (charges incluses) |
| Recours en cas d’impayé | Procédure judiciaire contre le garant | Indemnisation rapide du propriétaire | Prise en charge directe par Visale (Action Logement) |
| Avantages principaux | Flexible, facile à mettre en place | Couverture optimale, gestion facilitée | 100% gratuite, sans condition de ressource du bailleur |
| Inconvénients | Moins sécurisé, dépend de la solvabilité du garant | Payant, sélection stricte des candidats | Plafonds et critères restrictifs |
Quand préférer caution, GLI ou Visale ? Exemples concrets et stratégies gagnantes
Au-delà des aspects techniques, la vie réelle réserve son lot de surprises. Il n’existe pas de « meilleure garantie universelle », mais plutôt des solutions à adapter selon le profil du bien, du bailleur, du locataire…et de la conjoncture ! Voici des cas fréquents rencontrés en agence en 2026 :
- Pour les étudiants : la garantie Visale est clairement plébiscitée grâce à sa gratuité et à sa simplicité, dès lors que le logement et le bail répondent aux critères d’éligibilité.
- Pour les jeunes actifs en CDI ou couples stables avec des ressources régulières, la caution personnelle, si elle est solide (revenus adaptés, stabilité), reste pertinente, surtout en location de courte ou moyenne durée.
- Pour les familles ou professions libérales, notamment pour des biens d’un certain standing ou lorsque le propriétaire souhaite optimiser la sécurité financière de son patrimoine, la GLI demeure l’option la plus rassurante, quitte à en répercuter une partie du coût sur le loyer.
Voici une anecdote vécue récemment : un investisseur en colocation à Lyon a opté pour la GLI après deux expériences malheureuses avec des garants insolvables. Depuis, il dort sur ses deux oreilles, et n’hésite pas à conseiller à ses pairs de s’intéresser au comparatif des garanties avant tout engagement. En somme, le choix dépend plus de la qualité du dossier, du niveau d’exigence du bailleur, que du simple type de location.
Les tendances montrent aussi que les propriétaires qui ajustent leur stratégie de garantie locative à l’évolution du marché locatif local, ou à la rentabilité attendue, maximisent leur sécurité mais aussi leur taux d’occupation du bien. C’est d’autant plus vrai dans les zones où la demande excède l’offre, ou lors de périodes de transition comme la haute saison touristique ou après une réforme fiscale.
Impacts de la garantie locative sur la rentabilité et la gestion du bien
Le choix de la garantie locative influence directement la rentabilité d’un investissement immobilier. Une GLI, bien que coûteuse, permet de sécuriser le flux financier, d’éviter les pertes sèches en cas de défaillance du locataire et de réduire le stress lié à la gestion quotidienne. À l’opposé, la caution personnelle n’engendre aucun coût, mais en cas de souci, elle peut se révéler longue à activer, fragilisant la trésorerie du bailleur.
L’assurance Visale, gratuite, séduit de plus en plus, mais n’est accessible qu’à certains profils : ici encore, l’impact sur la gestion du bien dépendra de l’adéquation entre locataire cible et critères d’éligibilité. Des propriétaires partagent parfois leur regret d’avoir fait l’impasse sur une garantie solide, lors d’un premier investissement locatif ou après un changement de situation du locataire (licenciement, divorce, difficultés soudaines). D’autres relatent au contraire avoir eu recours rapidement à la procédure Visale, évitant ainsi de longs mois sans perception de loyers.
Un point à ne pas négliger : une bonne couverture rassure aussi l’organisme de crédit immobilier ou l’assurance habitation, qui peuvent parfois réclamer des garanties locatives fortes, surtout si le financement est important ou si le bien est neuf. Les ajustements réglementaires récents, ainsi que des outils innovants disponibles sur le marché, facilitent cette gestion : simulateurs de rentabilité, plateformes de dépôt de dossier en ligne, ou guides spéciaux pour adapter le niveau de garantie à la typologie du bien.
En résumé, la garantie locative n’est pas seulement une protection contre l’aléa locatif, c’est aussi un « booster » pour la pérennité et le rendement de tout projet immobilier. Se former, comparer, anticiper : voici les clés d’une gestion sereine, aujourd’hui encore plus qu’hier.
Bons réflexes pour bailleurs : évitez les erreurs classiques en 2026
Beaucoup de propriétaires, débutants ou confirmés, commettent encore des erreurs dans le choix ou la mise en place d’une garantie locative. La première consiste à négliger la vérification du dossier du locataire ou du garant : une étude minutieuse de la solvabilité doit précéder toute signature de bail. Ensuite, certains imaginent qu’en cumulant GLI et caution, ils « doublent » leur protection, alors que cela annule purement et simplement leur droit à indemnisation, sauf présence d’un locataire étudiant ou apprenti.
D’autres, par souci d’économie, font l’impasse sur les assurances loyers impayés pour des profils perçus à tort comme « sans risque ». Il suffit pourtant d’une séparation, d’une mutation professionnelle ou d’un accident de la vie pour que la situation bascule. Quant à la gestion des litiges, elle peut se révéler longue, coûteuse, et parfois décourager même les bailleurs les plus patients. Pour éviter ces faux pas, il est judicieux de se faire accompagner par des experts, de suivre les avis en ligne, ou de consulter des analyses récentes du marché locatif pour adapter sa stratégie au contexte actuel.
L’avenir de la location passe par la prévention, la digitalisation des démarches, et la montée en puissance des dispositifs hybrides, plus souples et réactifs. Adopter les bons réflexes dès la mise en location du bien, c’est choisir la tranquillité à moyen et long terme.
Quelle garantie locative choisir pour un étudiant ?
La garantie Visale est particulièrement adaptée aux étudiants, car elle est gratuite et accessible sous conditions d’éligibilité. Si le logement ne répond pas aux critères, une caution personnelle solide peut prendre le relais.
Peut-on cumuler une GLI et un garant personnel ?
Non, sauf pour certains cas spécifiques comme les étudiants ou apprentis. De manière générale, l’assurance loyers impayés (GLI) ne se cumule pas avec une caution personnelle pour éviter la double indemnisation.
Quels documents le bailleur peut-il exiger ?
La liste officielle est encadrée pour protéger la confidentialité. Elle inclut l’identité, le justificatif de domicile, la situation professionnelle et les ressources, avec des variantes selon le statut du garant ou du locataire.
Combien coûte une assurance loyers impayés ?
Le coût moyen varie généralement de 2,5 à 4% du montant annuel du loyer charges comprises. Ce montant peut être déduit des revenus fonciers sous certaines conditions.