
Devenir propriétaire, c’est souvent le rêve d’une vie, mais la ligne « frais de notaire » sur le compromis fait vite redescendre sur terre. Qu’il s’agisse d’un premier achat ou d’un investissement, les futurs acquéreurs se retrouvent confrontés à ce poste de dépense important, méconnu et parfois mal anticipé. Entre taxes, honoraires et astuces légales pour réduire la facture, maîtriser les frais de notaire est un levier clé pour optimiser son achat immobilier. Que peut-on vraiment négocier ? Quand peut-on économiser gros ? Quels pièges éviter ? Zoom sur les stratégies gagnantes à adopter en 2026 pour que cet inévitable coût ne devienne pas l’obstacle majeur à votre projet immobilier.
Sommaire
- De quoi sont composés les frais de notaire ? Anatomie d’un coût inévitable
- Calcul des frais de notaire : méthodes et outils pour estimer au plus juste
- Réduire les frais de notaire : quelles stratégies légales adopter en 2026 ?
- Quand régler les frais de notaire ? Timing et échéances à connaître
- Distinguer frais dans l’ancien et le neuf : où se situent les vraies économies ?
- Mobilier, agence : des astuces simples pour baisser la base taxable
- Simulation, négociation : la boîte à outils pour optimiser son projet immobilier
- Simulateur de frais de notaire 2026
- Guide pratique : check-list des points clés pour économiser sur les frais de notaire
- 📉 Les frais de notaire représentent entre 2 % (neuf) et 8 % (ancien) du prix du bien.
- 💡 Près de 80 % de ces frais sont des impôts reversés à l’État et aux collectivités.
- 🤝 Les émoluments du notaire, négociables à hauteur de 10 % pour les biens supérieurs à 150 000 € (loi Macron), offrent un petit levier d’économies.
- 🛋️ La valeur du mobilier et les frais d’agence séparés peuvent être exclus de la base taxable pour réduire la note.
- 🏢 Dans le neuf, les frais de notaire sont nettement inférieurs : environ 2-3 % du prix.
- 📅 Le timing de l’achat (signature, paiement de l’agence, négociation du mobilier) joue sur le montant des frais.
- 📝 Un simulateur en ligne permet d’estimer précisément les frais avant toute signature.
De quoi sont composés les frais de notaire ? Anatomie d’un coût inévitable
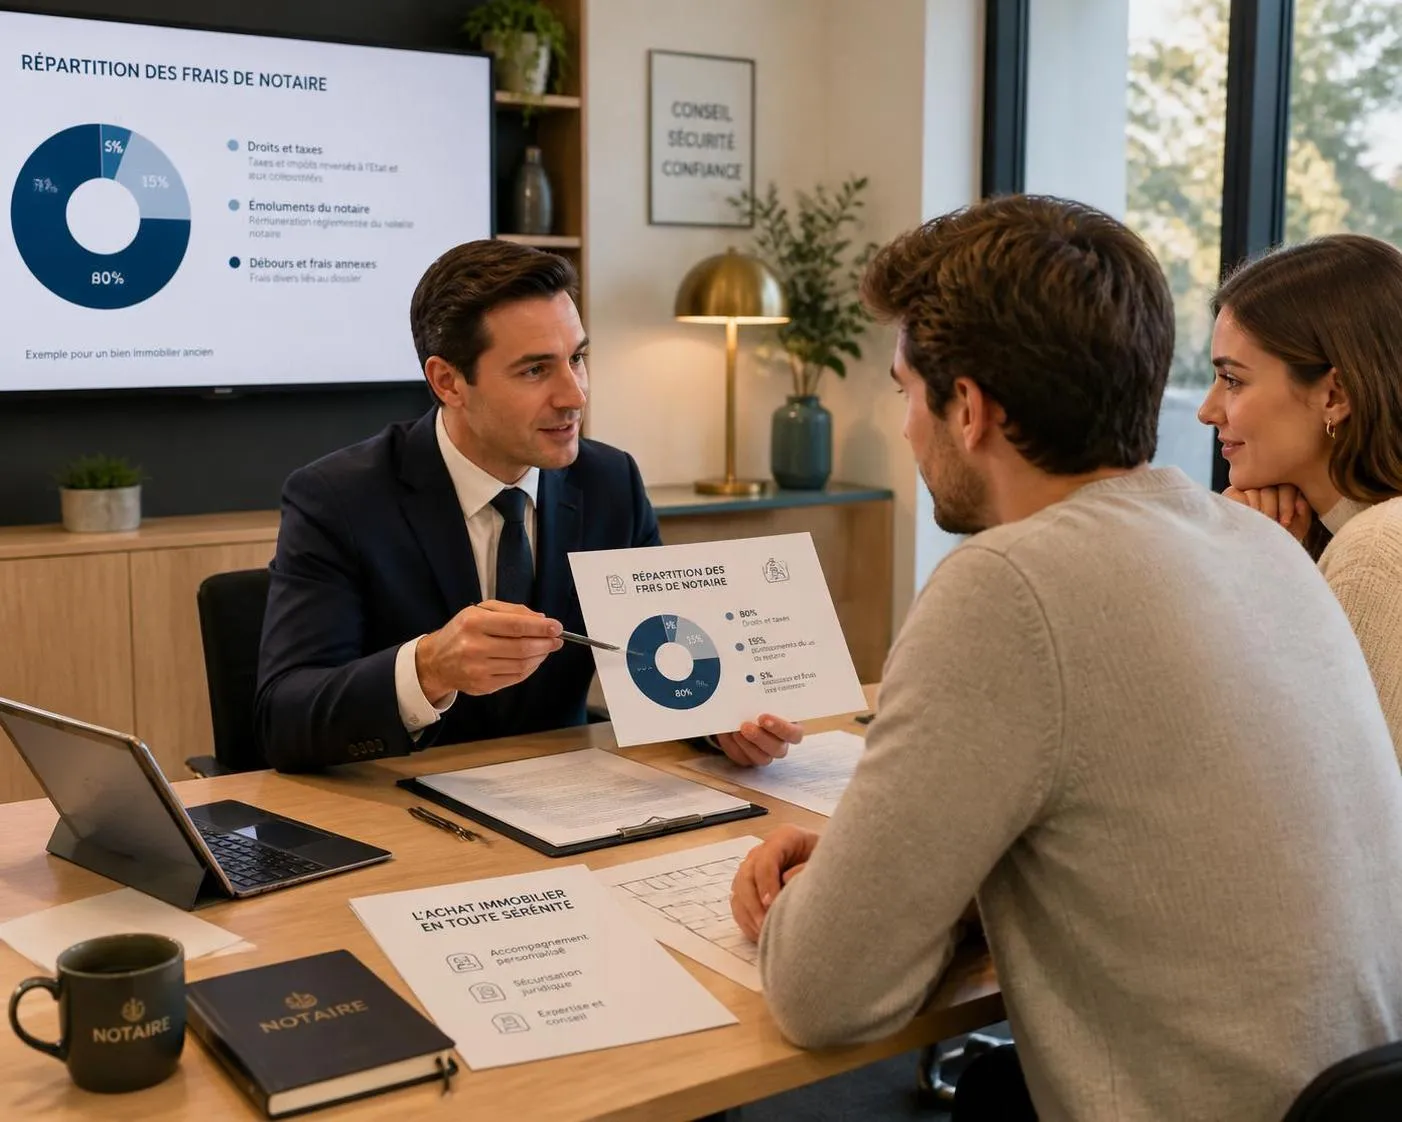
En France, lorsque nous achetons un bien immobilier, « frais de notaire » rime souvent avec « addition salée ». Pourtant, ce montant n’atterrit que très partiellement dans la poche du notaire, loin de là. Pour bien comprendre où part votre argent, il faut visualiser la répartition de ces frais.
La plus grosse part (environ 80 %) correspond aux fameux droits de mutation à titre onéreux (DTMO). Concrètement, ce sont des taxes perçues par le notaire pour le compte de l’État et des collectivités locales. Ces droits alimentent notamment les budgets départementaux, ce qui explique d’ailleurs les légères variations d’un département à l’autre.
Ensuite viennent les émoluments du notaire (environ 10 %), soit la rémunération pour l’acte légal – tarifée et réglementée au centime près. Depuis quelques années, il est possible de les négocier (on y reviendra) sur certaines tranches. Enfin, les débours et frais annexes immobilier complètent la somme : il s’agit là de règlements de frais administratifs, documents cadastraux, rémunérations d’experts, etc. Leur montant est en général fixe et difficilement compressible.
Pour illustrer concrètement, prenons le cas de Sophie, qui a récemment acheté un appartement à 240 000 € à Nantes. Elle a déboursé un peu plus de 18 000 € de frais de notaire. Après analyse, seule une petite fraction était destinée à la rémunération du notaire, l’essentiel étant reversé à l’État. Cette prise de conscience permet de relativiser… mais aussi de bien cibler les moyens les plus efficaces pour économiser sur ce poste.
Pourquoi un tel écart entre le neuf et l’ancien ? C’est principalement une histoire de taux de droits de mutation : le neuf bénéficie d’une fiscalité allégée pour encourager les achats et soutenir la construction ! Pour plus d’astuces sur d’autres stratégies d’économie, découvrez ce dossier détaillé sur les économies immobilières.
Calcul des frais de notaire : méthodes et outils pour estimer au plus juste
Estimer précisément les frais de notaire avant la signature est crucial pour éviter toute mauvaise surprise lors de l’achat. D’ailleurs, nombre de projets voient leur budget déraper faute d’une anticipation rigoureuse. Mais grâce à la digitalisation du secteur immobilier, réaliser une simulation frais notaire est devenu facile !
Les calculateurs en ligne, accessibles sur le site officiel des notaires de France, permettent d’obtenir une estimation en quelques clics. À partir du prix du bien, du type (neuf ou ancien) et de la localisation géographique, on obtient une fourchette précise, actualisée aux barèmes et taux départementaux en vigueur pour 2026. Par exemple, pour un achat d’une maison ancienne à 320 000 € dans les Bouches-du-Rhône, la simulation nous indique des frais s’élevant à environ 25 000 €. À l’inverse, un appartement neuf au même prix aurait des frais réduits à environ 7 500 €.
Le rôle de l’agent immobilier et du notaire est aussi d’accompagner dans cette démarche. Il arrive fréquemment qu’un client surestime les frais en croyant qu’ils s’appliquent sur l’intégralité du coût, frais d’agence compris. Or, il existe des astuces pour affiner encore le calcul : si les frais d’agence sont à la charge de l’acquéreur et payés à part, ils sortent de la base taxable, réduisant d’autant le montant des frais de notaire.
Pour ceux qui s’inquiètent de la complexité du calcul frais de notaire, il faut se rassurer : tout bon professionnel est capable d’éclaircir le processus et de fournir un chiffrage précis, souvent à 100 ou 200 € près. Une estimation fiable permet d’optimiser son apport, ses négociations bancaires ou son choix de bien – notamment quand on compare le neuf et l’ancien.
Enfin, pour aller plus loin sur le sujet, il est conseillé d’explorer l’impact du crédit immobilier sur la capacité d’achat, comme expliqué sur cette page dédiée : Conseils sur le crédit immobilier et taux 2026. Anticiper ses frais dès la simulation, c’est la clé d’un projet immobilier sain.
Réduire les frais de notaire : quelles stratégies légales adopter en 2026 ?
Réduire ses frais de notaire : c’est possible, à condition d’appliquer les bonnes techniques et d’éviter quelques pièges classiques. Une première stratégie, souvent méconnue, consiste à jouer sur la distinction entre le prix net vendeur et les frais d’agence immobilière. Concrètement, si vous achetez un bien à 210 000 € incluant 10 000 € de frais d’agence, demander que ces frais soient à la charge de l’acquéreur (et versés à part) permet de réduire l’assiette sur laquelle sont calculés les frais notariés. Dans notre exemple, les frais seront calculés sur 200 000 €, générant une économie d’environ 500 à 900 €.
Autre astuce : intégrer dans la promesse de vente la valeur du mobilier contenu dans le bien (cuisine équipée, électroménager, certains aménagements fixes). Ce montant est alors soustrait du prix de vente immobilier, diminuant encore la base taxable. Bien sûr, il faut rester raisonnable – le fisc veille aux abus. Un acheteur nous confiait récemment avoir ainsi déduit 8 000 € de mobilier pour sa maison : une simple déclaration sur le compromis, et près de 450 € d’économies. Attention, la banque ne finance généralement pas cette part : il faudra disposer de fonds propres pour le mobilier.
Depuis l’entrée en vigueur de la loi Macron, une réduction de 10 % des émoluments du notaire est permise sur la part dépassant 150 000 €, pour toute transaction dépassant ce seuil. N’hésitez pas à vous renseigner lors de la prise de rendez-vous, voire à consulter plusieurs études notariales pour optimiser ce gain.
Dans certains cas, opter pour l’achat dans le neuf multiplie les opportunités : promotion spéciale, absence de frais d’agence ou carrément une prise en charge des frais de notaire par le promoteur ! Il faut savoir que ces « offres frais de notaire offerts » sont fréquentes sur les programmes neufs en 2026, ce qui peut faire basculer une décision d’achat.
Quand régler les frais de notaire ? Timing et échéances à connaître
Le moment du paiement des frais de notaire n’est pas anodin dans le calendrier de votre achat immobilier. En pratique, ces frais ne sont dus qu’au moment de la signature de l’acte authentique, soit la dernière étape – celle où vous devenez officiellement propriétaire. Il n’est pas rare, en 2026, que certaines agences ou études notariales proposent d’anticiper la provision nécessaire pour fluidifier la transaction et rassurer les vendeurs.
La collecte des fonds se fait généralement par virement bancaire quelques jours avant le rendez-vous définitif. Un point qui peut avoir son importance si votre banque met du temps à libérer les fonds ou en cas de complications sur le montage financier. Une anticipation est donc de mise pour ne pas décaler inutilement la remise des clés.
Certains acquéreurs se demandent s’il est possible d’étaler le paiement des frais. La règle reste invariable : la totalité doit être réglée à la signature. En cas de difficultés, le notaire peut parfois accorder quelques jours, mais c’est l’exception ! Cette rigidité découle directement de la responsabilité du notaire immobilier, qui engage sa signature auprès du Trésor Public. Il est donc essentiel d’ajuster son apport, sa demande de prêt et ses éventuelles économies à cette échéance.
Par ailleurs, si vous faites appel à des solutions d’apport différé ou de financement partiel, il est crucial d’en parler en amont avec l’agence ou le notaire pour éviter tout blocage de dernière minute. Ce timing serré fait partie des caractéristiques qui distinguent une acquisition bien pilotée d’une opération stressante.
Distinguer frais dans l’ancien et le neuf : où se situent les vraies économies ?
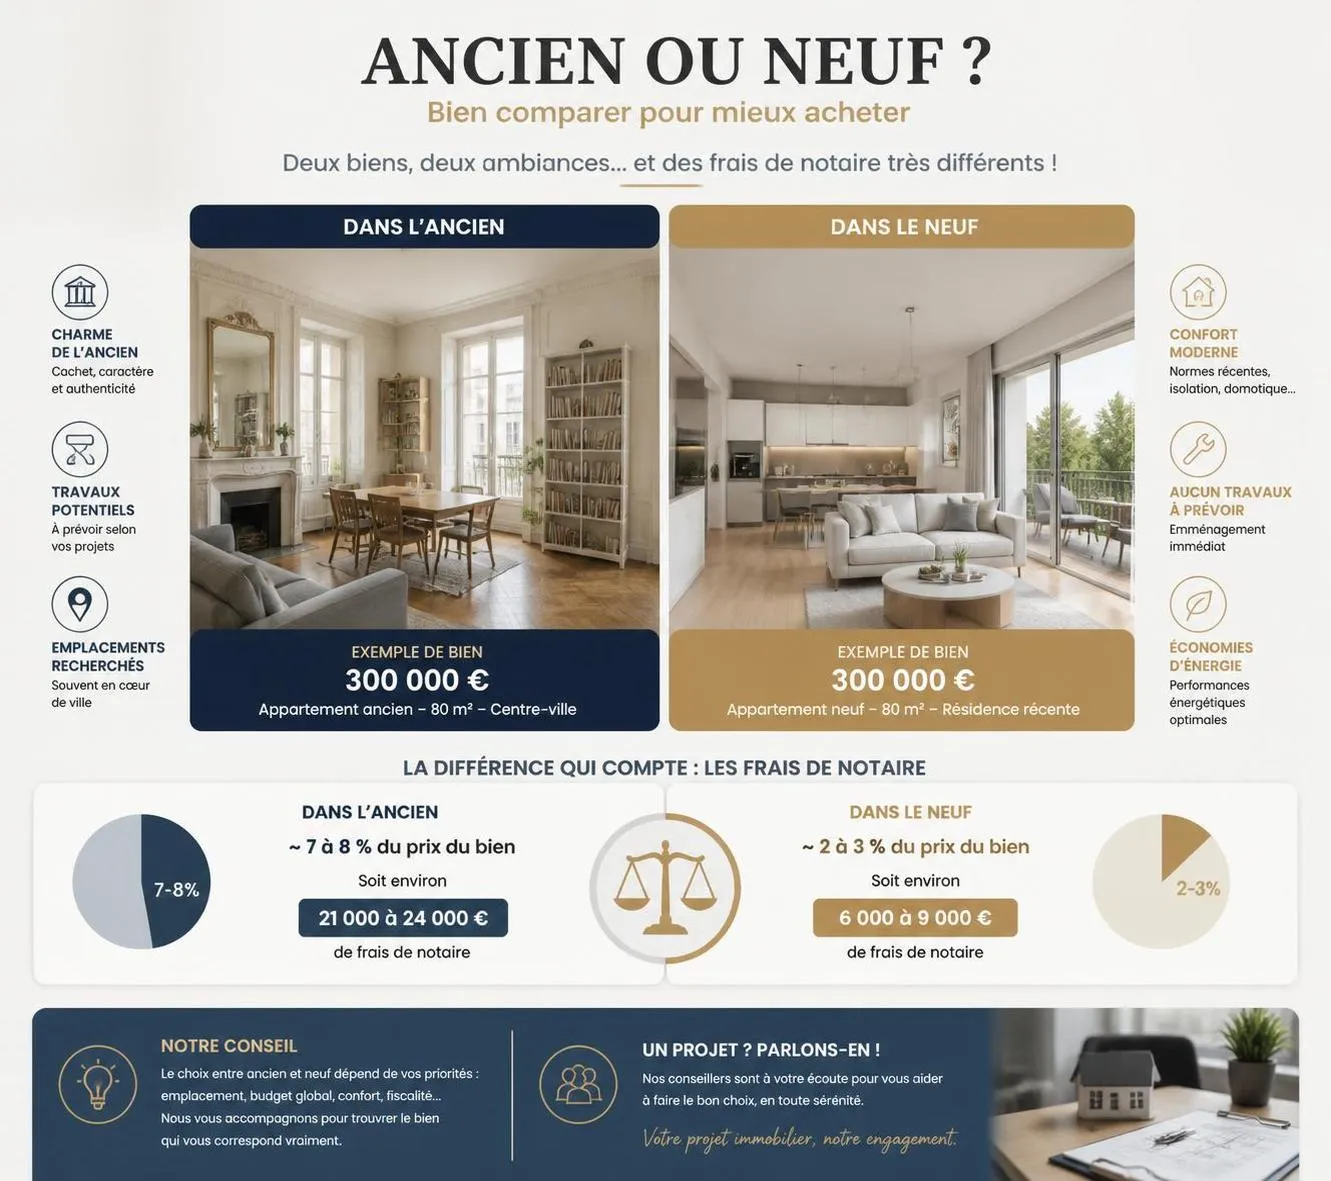
La tentation de privilégier le neuf pour économiser sur les frais de notaire est réelle : il y a une différence très significative, qui penche du côté du neuf depuis plusieurs années. En 2026, elle est encore plus marquée, surtout dans les grandes agglomérations où la tension immobilière fait grimper les prix d’achat dans l’ancien.
Dans l’immobilier ancien, les frais de notaire sont à peu près stabilisés à 7-8 % du prix de vente, la part fiscale (droits de mutation) étant prédominante. À l’inverse, dans le neuf, ces droits de mutation sont réduits à une fraction, abaissant la facture globale à 2-3 %.
Pour un appartement à 300 000 €, acheter dans l’ancien représente donc entre 21 000 et 24 000 € de frais de notaire ; dans le neuf, seulement 6 000 à 9 000 € ! Ce différentiel substantiel compense en partie les prix d’achat légèrement supérieurs des programmes neufs. De nombreux primo-accédants et investisseurs avertis, comme en témoignent les annonces et forums en 2026, prennent leur calculatrice pour évaluer le gain réel entre ces deux options.
Des enseignes nationales proposent régulièrement des simulations comparatives pour aider les acquéreurs à y voir plus clair avant de s’engager, rejoignant ainsi les conseils distillés dans des articles de référence tels que ce guide sur l’investissement en nue-propriété à prix réduit. Bien choisir entre neuf et ancien, c’est avant tout faire son calcul frais de notaire en tenant compte de tous les paramètres.
Mobilier, agence : des astuces simples pour baisser la base taxable
Certains éléments de la transaction permettent intelligemment de réduire les frais de notaire sans jamais contourner la loi. Deux méthodes ressortent en 2026 : la déduction du mobilier et la séparation des frais d’agence.
L’astuce du mobilier consiste à recenser l’équipement inclus dans la vente : meubles de cuisine, plaques de cuisson, électroménager, armoires fixes… Pour les logements déjà équipés, on estime la valeur de ces biens (en général 2 à 5 % du prix du bien). Cette valeur est notée dans le compromis à part, réduisant la base de calcul frais de notaire. Attention : il reste interdit d’exagérer ce montant. Un contrôle fiscal est toujours possible si l’administration détecte une déduction suspecte.
Pour les frais d’agence immobilière, la meilleure solution consiste à négocier un mandat où c’est l’acquéreur qui en assume explicitement la charge. En versant séparément ces frais (distincts du prix du bien), ils ne sont pas pris en compte dans le calcul des frais de mutation. L’économie est proportionnelle aux frais d’agence, parfois plusieurs centaines d’euros économisés sur une transaction standard, ce qui peut s’avérer décisif pour finaliser une opération.
Un exemple : lors de l’acquisition de son appartement à Lyon, Thomas a pu économiser près de 850 € sur ses frais de notaire en appliquant ces deux conseils. L’ensemble s’anticipe au moment du compromis, en accord avec le notaire et l’agent immobilier. Ces outils sont de véritables leviers d’optimisation, complémentaires aux autres armes comme la simulation frais notaire.
Simulation, négociation : la boîte à outils pour optimiser son projet immobilier
Face à la complexité des frais de transaction, l’approche « bons réflexes et experts à ses côtés » fait toute la différence. D’abord, prendre l’habitude de simuler l’ensemble des frais avec ses interlocuteurs : notaires, courtiers, agents immobiliers. Les simulateurs en ligne sont précieux, à condition de bien renseigner frais annexes, mobilier, mandat d’agence, etc.
Ensuite, n’hésitez pas à négocier les émoluments du notaire s’il s’agit d’un bien de plus de 150 000 €. Même si l’enveloppe négociable ne constitue que 10 % du coût global, cela équivaut parfois à plusieurs centaines d’euros d’économies bienvenus. Pour convaincre, montrez que vous songez à d’autres actes juridiques ou patrimoniaux à l’avenir : successions, donations, investissements en LMNP… Un notaire voit souvent d’un bon œil la fidélisation de clients sérieux et peut consentir un effort tarifaire.
Enfin, le timing est crucial. Renseignez-vous sur les périodes de l’année où les agences et promoteurs appliquent des opérations spéciales : frais de notaire réduits, offres saisonnières, ou parrainages. Certaines villes, très dynamiques en 2026, multiplient les incitations comme Aix-en-Provence ou Lyon, accélérant la prise de décision grâce à ces « boosters » de pouvoir d’achat.
Simulateur de frais de notaire 2026
Estimez vos frais de notaire en fonction du type de bien, du montant et du département.
Guide pratique : check-list des points clés pour économiser sur les frais de notaire
Pour synthétiser, voici une liste d’actions à mener avant chaque acquisition pour optimiser vos frais de notaire :
- 🔍 Simuler les frais à l’avance, en ligne ou avec l’accompagnement du notaire immobilier.
- 💸 Séparer les frais d’agence immobilière du prix du bien, privilégier un mandat acquéreur si possible.
- 🪑 Valoriser le mobilier présent dans le bien et inscrire la somme distinctement dans le compromis.
- 💬 Négocier les émoluments du notaire pour les biens au-dessus de 150 000 € selon l’offre de l’étude.
- 🏢 Privilégier l’immobilier neuf pour bénéficier de frais réduits ou même offerts lors d’offres promotionnelles.
- ⏳ Anticiper le versement des fonds pour ne pas retarder la signature et la remise des clés.
Mettre en œuvre ce parcours gagnant, c’est miser sur la sérénité mais aussi sur une vraie optimisation budgétaire. Rassembler ces informations et agir méthodiquement permet d’éviter les mauvaises surprises et de garder la main sur la réussite de son projet immobilier, même en période de montée des taux de crédit (Plus d’infos sur le dossier taux de crédit).
| Astuce 💡 | Économie potentielle 💶 | Précautions 🛑 |
|---|---|---|
| Séparation des frais d’agence | +500 à 1 500 € | Assurer la distinction sur le compromis |
| Déduction du mobilier | +200 à 2 000 € | Justifier si contrôle fiscal |
| Négociation des émoluments | +150 à 800 € | Valable à partir de 150 000 € |
| Achat dans le neuf | Jusqu’à 15 000 € selon le prix du bien | Vérifier conditions d’éligibilité |
Comment distinguer les frais de notaire entre neuf et ancien ?
Dans l’ancien, comptez environ 7-8 % du prix du bien ; dans le neuf, seulement 2-3 %. Cela s’explique par une fiscalité ultra-allégée sur l’achat d’un logement neuf, visant à stimuler la construction. Il existe également des périodes où les promoteurs offrent les frais de notaire sur signature rapide.
Peut-on déduire facilement les meubles des frais de notaire ?
Oui, à condition que le montant reste cohérent par rapport à la réalité (généralement plafonné à 5 % du prix). Mentionnez clairement la liste et la valeur estimée dans le compromis. En cas de contrôle fiscal, soyez capable de justifier l’évaluation (factures ou estimation raisonnable suffisent).
Est-il toujours avantageux de séparer les frais d’agence ?
Dès lors que les frais d’agence immobilière sont à la charge de l’acquéreur, ils ne rentrent pas dans la base de calcul des frais de notaire. Cela permet une économie proportionnelle aux frais d’agence, mais il faut prévoir la somme en dehors du crédit immobilier, car la banque finance rarement ces frais séparément.
À quel moment verser les frais de notaire ?
Les frais doivent être payés au moment de la signature de l’acte authentique. Il est conseillé de prévoir le virement quelques jours à l’avance pour éviter les incidents bancaires ou retards dans la remise des clés.
Un simulateur en ligne donne-t-il une estimation fiable ?
Les simulateurs officiels tiennent compte des derniers barèmes et taux par département. Ils offrent un résultat précis, à quelques centaines d’euros près, particulièrement utiles pour préparer budget et financement avant la signature du compromis.