
Entre rêve de propriété et urgence de se lancer, acheter un bien sans vigilance reste l’un des pièges financiers majeurs de 2026. Si autrefois, l’accent était mis sur le prix et la localisation, la prise de conscience récente autour des risques climatiques bouleverse la donne. Les familles qui pensaient simplement sécuriser leur avenir découvrent aujourd’hui de nouveaux critères cruciaux : exposition aux inondations, sécheresse, feux de forêts ou encore décote immobilière rapide. Les erreurs d’appréciation coûtent plus cher que jamais, et les arnaques persistent—rendant la précaution essentielle à chaque étape. Désormais, acheter une maison sans enquêter sur ces aspects, c’est ouvrir la porte à des surprises financières redoutables et, parfois, à des années de tracas. L’expérience des particuliers et les témoignages récents dévoilent une nouvelle réalité : pour éviter les déconvenues, il faut combiner informations, anticipation et vigilance. Ce dossier fait le point sur ce nouveau paysage immobilier, apporte des clés pour comprendre les nouveaux pièges et guide vers les réflexes à adopter pour garantir la sécurité de ses finances personnelles et de sa tranquillité.
Sommaire
- Risques climatiques : le nouvel enjeu de l’achat immobilier
- Nouvelle notion de “zone durable” : où se situe le vrai danger d’acheter sans vigilance ?
- Risques véritables : panorama des menaces qui pèsent sur l’achat immobilier
- Enquête obligatoire avant d’acheter : méthodes et réflexes à adopter
- Tableau d’analyse : comparatif des principaux risques et leur impact sur la valeur du bien
- Arnaques et pièges financiers masqués : comment les détecter (et les éviter)
- Évolution du marché : exigences croissantes et biens “à risque” boudés
- Liste de vérification pour ne rien oublier avant d’acheter
- Finances personnelles et anticipation : se prémunir des imprévus et rester serein après l’achat
- 💡 La vigilance dans l’achat immobilier est essentielle pour éviter les mauvaises surprises financières.
- 🌍 En 2026, les risques climatiques deviennent des critères déterminants dans la décision d’acheter.
- 🚩 Les signaux d’arnaque ou d’environnement à risque sont désormais facilement vérifiables (sites officiels, conseils d’experts).
- 🏠 Les acheteurs avisés enquêtent sur chaque bien : historique des sinistres, évolution du quartier, défauts visibles et cachés.
- 🔎 La confiance ne doit jamais dispenser de vérifications concrètes concernant l’état réel d’un logement.
- 🚫 Acheter “au coup de cœur” sans précaution peut transformer une affaire en un vrai piège financier.
- 📉 Les biens exposés sont de plus en plus boudés, ralentissant les ventes et faisant chuter certaines valeurs.
- 🛡️ Prendre le temps d’évaluer tous les paramètres protège la sécurité financière et la sérénité sur le long terme.
Risques climatiques : le nouvel enjeu de l’achat immobilier
En 2026, l’achat immobilier évolue. Un phénomène bouleverse profondément les habitudes des acquéreurs : le risque climatique. Autrefois relégué au second plan, il occupe désormais une place centrale dans les critères de choix. Les inondations, sécheresses, tempêtes ou encore feux de forêt ne sont plus des scénarios de science-fiction, mais bien des réalités. Cette prise de conscience s’est accélérée ces dernières années, notamment après la pandémie et la généralisation du télétravail. Beaucoup ont délaissé les grandes villes pour rechercher verdure et espace, révélant du même coup les vulnérabilités de certains territoires.
Aujourd’hui, près de 77 % des Français déclarent intégrer ces risques dans leur projet immobilier. Ce chiffre n’a rien d’anodin. Il signifie qu’au-delà du budget, de la superficie ou même de l’agencement, c’est tout l’environnement du bien qui pèse dans la balance. On n’achète plus seulement des murs ; on achète aussi la tranquillité face aux aléas de la nature. Un acheteur témoigne : “Nous avons failli craquer pour une charmante maison en Dordogne, mais après avoir consulté le site Géorisques, nous avons découvert des antécédents d’inondations. Nous avons préféré renoncer.”
Ce type de changement ne touche plus qu’une minorité. Même les profils les plus expérimentés adaptent désormais leur réflexion sur vingt ou trente ans. Ces risques sont devenus structurels, réduisant considérablement la valeur de certains biens avant même qu’ils ne changent de main. Ce critère s’ajoute, il ne remplace pas les traditionnels. Autrement dit, ce supplément de vigilance fait toute la différence entre une opération sereine et un échec retentissant.
Nouvelle notion de “zone durable” : où se situe le vrai danger d’acheter sans vigilance ?
Avec l’essor du télétravail et les changements post-pandémie, la notion de zone attractive s’est redéfinie. Le littoral, le sud, les zones rurales étaient jusqu’alors synonymes de qualité de vie. Désormais, elles cristallisent aussi les préoccupations liées au climat. Entre Arcachon, Biarritz, Royan, la montée des eaux et l’érosion ne relèvent plus du folklore. Les observateurs le soulignent : dans ces régions, jusqu’à 80 % des acheteurs intègrent systématiquement le facteur risque climatique dans leur réflexion.
Pour bien comprendre, prenons un exemple concret : une maison en bord de mer, au sud de la Bretagne. Parfaite sur le papier – belle exposition, terrain arboré, prix attractif depuis la dernière tempête. Mais après consultation des cartes officielles des risques, la famille découvre que la zone est en alerte submersion et retrait-gonflement des sols. Les agents immobiliers voient même certains visiteurs repartir au bout de dix minutes de visite.
Adopter une vigilance accrue dans ces zones, ce n’est pas être pessimiste, c’est anticiper. On peut rêver du soleil et du calme, mais si la perspective de fissures, de sinistres ou d’une revente impossible plane, le projet perd tout son sens. Dans ce contexte, les acquéreurs lucides privilégient désormais la vraie durabilité, pas seulement la beauté d’un paysage.
Risques véritables : panorama des menaces qui pèsent sur l’achat immobilier
Les menaces climatiques se multiplient et se complexifient. Selon le site Géorisques, plus de dix types de dangers naturels guettent les logements en France en 2026. Parmi eux, quatre préoccupent particulièrement les acquéreurs soucieux de leur sécurité financière :
- 💦 Inondations : Elles touchent de plus en plus de communes, érodant la confiance des acheteurs. Les dégâts, souvent invisibles au premier abord, peuvent entraîner des réparations de plusieurs milliers d’euros et une décote à la revente.
- 🔥 Incendies de forêt : Leur extension vers de nouvelles régions, autrefois protégées, change la perception des territoires autrefois “hors risque”.
- 💨 Tempêtes : De plus en plus intenses et difficiles à anticiper, elles créent des dommages sur les structures.
- 🥵 Sécheresse et Retrait des Argiles : Phénomène encore mal connu du grand public, il concerne pourtant plus de dix millions de maisons individuelles en France. Les fissures apparaissent et mettent en péril la stabilité des fondations.
Un agent immobilier reçoit régulièrement les mêmes questions : “Cette maison a-t-elle déjà été inondée ?” ou “Quelles garanties avons-nous si la sécheresse recommence ?” Preuve que la vigilance s’est normalisée. Les biens marqués par un sinistre récent voient leur valeur chuter brutalement. Un expert précise : “Un logement inondé en 2021 vaut jusqu’à 30 % de moins s’il n’est pas remis à neuf.” Pour éviter un piège financier, la précaution passe avant tout par une information transparente sur ces risques structurels.
Enquête obligatoire avant d’acheter : méthodes et réflexes à adopter
Faire l’acquisition d’une maison sans effectuer une enquête complète, c’est aujourd’hui risquer de transformer une opportunité en cauchemar. Petit tour d’horizon des réflexes à adopter pour sécuriser son projet, préserver ses finances personnelles et dormir sur ses deux oreilles !
D’abord, la consultation des bases officielles (comme Géorisques) demeure indispensable. On y découvre l’historique complet des menaces naturelles du secteur. Ensuite, il faut scruter le terrain : des traces d’humidité, des fissures ou un affaissement du sol sont autant de signaux alarmants. Vérifier le quartier sur une décennie éclaire sur sa résilience et sa capacité à évoluer sereinement. Enfin, l’un des meilleurs indicateurs reste… le voisinage. Qui de mieux placé que les riverains pour relater d’éventuels sinistres ou problèmes récurrents ? Ainsi, une simple conversation peut éviter bien des mauvaises surprises.
Il ne faut pas oublier les finances : interroger son banquier sur l’impact d’un risque identifié ou consulter les garanties des assurances fait désormais partie du parcours classique. Acheter en toute confiance, c’est appliquer rigoureusement ces vérifications. À chaque étape, renforcer la vigilance permet d’éviter les “petits oublis” qui deviennent de grosses déceptions après la signature.
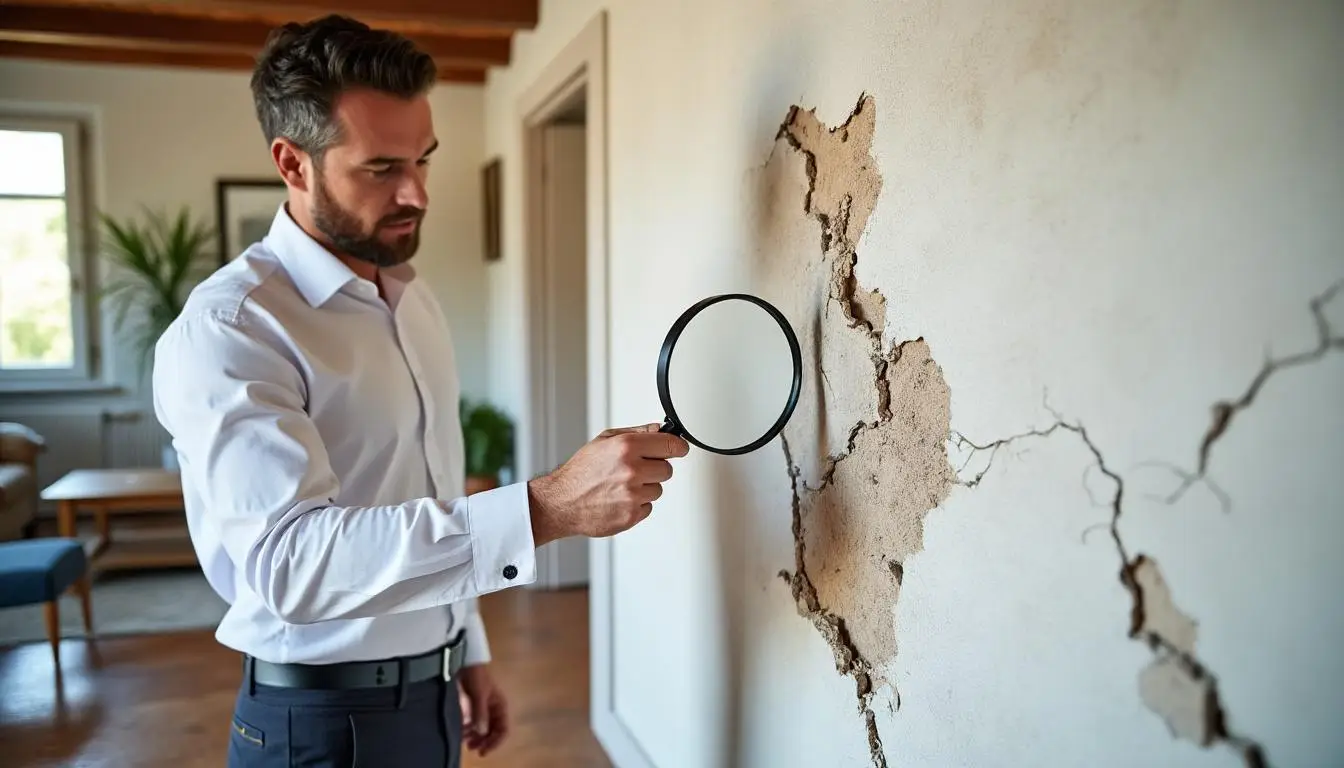
Tableau d’analyse : comparatif des principaux risques et leur impact sur la valeur du bien
| ⚠️ Type de risque | 🔎 Fréquence en France | 📉 Impact sur la valeur | 💶 Estimation des coûts éventuels |
|---|---|---|---|
| Inondations | Élevée dans 30% des communes | -20 à -30 % sur la valeur en cas de sinistre | Jusqu’à 50 000 € de réparations 👷 |
| Sécheresse (Retrait-gonflement) | Plus de 10 millions de maisons concernées | -10 à -25 % si fissures visibles | Entre 10 000 € et 100 000 € selon la gravité ⚒️ |
| Feux de forêt | Progression dans le Sud-Ouest | -5 à -15 % (zone d’alerte) | Couvertures d’assurance élevées, travaux de prévention 🔥 |
| Tempêtes | Variable, en hausse depuis 2024 | -5 % si dégâts non réparés | De 5 000 à 15 000 € selon l’ampleur 💨 |
Arnaques et pièges financiers masqués : comment les détecter (et les éviter)
Le marché immobilier attire inévitablement des pratiques peu scrupuleuses : fausses promesses sur l’état du bien, dissimulation de sinistres, voire offres incroyablement avantageuses camouflant des défauts rédhibitoires. Les témoignages se multiplient, comme celui de Léa, victime d’un agent peu scrupuleux qui a minimisé l’exposition d’une maison à la montée des eaux. Résultat, un “coup de cœur” vendu sous pression, mais de lourds travaux imprévus dès la première année.
Pour protéger ses finances personnelles, il existe une check-list à respecter :
- 🤔 Vérifier toujours l’authenticité des promesses (diagnostics, plans, expertises…)
- 🔒 Ne jamais signer sans avoir croisé les informations sur plusieurs sources
- 🔍 Examiner attentivement les diagnostics DPE, l’historique des travaux et la nature des sinistres passés.
- 💬 Consulter des sites de référence comme les aides pour la rénovation 2026 pour anticiper les coûts annexes.
Les nouvelles générations d’acheteurs n’hésitent plus à faire appel à un expert indépendant, à lire les avis en ligne ou à poser des questions directes aux anciens propriétaires. Le recours à ces précautions n’est pas signe de méfiance excessive, mais un gage de bon sens et de sécurité.
Évolution du marché : exigences croissantes et biens “à risque” boudés
Autre fait marquant : sur le terrain, les biens identifiés comme “à risque” voient leur cote chuter et restent parfois longtemps sans trouver preneur. Les acheteurs se montrent de plus en plus exigeants, quitte à repousser ou annuler leur projet face à la moindre incertitude. Cette tendance se constate particulièrement dans les secteurs exposés à plusieurs risques cumulatifs. Parmi les compromis que les Français refusent désormais :
- 🏚️ Acheter moins cher pour accepter un risque avéré ? Non.
- 🏡 Emménager dans une maison fissurée malgré un coup de cœur ? Rejet immédiat.
- 🚗 Acquérir dans un secteur mal desservi ET exposé ? Ignoré d’emblée.
Ce nouveau profil d’acheteur, plus lucide, impose une pression sur le marché. Certaines propriétés, pourtant “incontournables” il y a encore cinq ans, sont aujourd’hui délaissées, tandis que d’autres, parfaitement sécurisées, se vendent au prix fort. Les vendeurs aussi s’adaptent, multipliant les diagnostics et anticipant les questions des visiteurs. À terme, c’est tout le marché qui se redessine autour de ce nouvel équilibre entre rêve d’acheter et précaution accrue.
Liste de vérification pour ne rien oublier avant d’acheter
De la première visite au compromis, la vigilance n’est jamais de trop. Voici une liste à parcourir pour éviter toute forme d’arnaque ou de mauvaise surprise :
- 📝 Consulter le site Géorisques pour chaque adresse.
- 👀 Inspecter le terrain sous tous les angles—rechercher fissures, traces d’humidité ou affaissement.
- 🗣️ Interroger au moins deux voisins pour obtenir des informations vécues.
- 📚 Analyser tous les diagnostics et l’historique des travaux réalisés.
- 💼 Demander une simulation d’assurance et de prêt adaptée au profil du bien (voir détails sur le prêt).
- ❓ Questionner l’agent ou le propriétaire sur l’exposition passée à un risque : pas de réponse claire = méfiance.
- 🏥 Prendre en compte la qualité du réseau routier et les accès aux services d’urgence en zone exposée.
Respecter ces étapes permet d’acheter en toute confiance et d’assurer la sécurité de son investissement sur la durée. En immobilier, la réussite appartient à ceux qui prennent le temps d’éviter le piège financier.
Finances personnelles et anticipation : se prémunir des imprévus et rester serein après l’achat
Une fois l’engagement pris, l’impact d’un achat non réfléchi se solde souvent par des dépenses imprévues, une assurance qui refuse d’indemniser, ou encore des travaux coûteux qui grèvent le budget. Les histoires de familles contraintes de revendre à perte ou de s’endetter pour réparer des dégâts climatiques se multiplient. En 2026, la meilleure attitude consiste donc à anticiper dès aujourd’hui les scénarios potentiels, même improbables.
Comment protéger efficacement ses finances personnelles ? En s’informant sur les plans de prévention locaux, les dispositifs d’aides publiques, ou les assurances spécialisées. Il est aussi pertinent de mettre en place une épargne d’urgence adaptée. Les conseillers financiers recommandent d’inclure dès le calcul de la mensualité une marge destinée à anticiper les incidents. Prendre le temps maintenant, c’est beaucoup de répit gagné demain, loin des mauvaises surprises. Acheter sans vigilance n’est plus une option défendable.
Quels sont les principaux risques à surveiller avant d’acheter en 2026 ?
Les risques majeurs sont les inondations, la sécheresse (avec retrait-gonflement des argiles), les incendies de forêt et les tempêtes. Ces dangers impactent la valeur, la sécurité et la revente possible du bien.
Comment vérifier l’exposition d’un bien aux risques naturels ?
Il est recommandé de consulter les bases officielles comme Géorisques, d’observer l’état du terrain lors des visites et d’interroger le voisinage sur les sinistres récents ou récurrents.
Peut-on annuler une transaction si l’on découvre un vice caché ou un risque majeur après l’achat ?
Dans certains cas, s’il s’agit bien d’un vice caché non révélé ou dissimulé, des recours existent pour annuler la vente ou obtenir réparation. Se rapprocher rapidement d’un professionnel du droit immobilier est alors nécessaire.
Quels outils permettent d’anticiper les coûts en cas de risque identifié ?
Des simulateurs de travaux, des simulations d’assurance et le recours à des experts (géomètres, architectes) aident à chiffrer précisément l’impact financier potentiel. Prendre conseil permet de mieux dimensionner son investissement.
Pourquoi les biens “à risque” se vendent-ils moins bien aujourd’hui ?
L’évolution des mentalités et la médiatisation des catastrophes naturelles ont rendu les acheteurs beaucoup plus prudents. La moindre exposition à un risque est désormais synonyme de décote immédiate, voire d’absence d’acheteur pendant de longs mois.